花呗怎么转给自己的银行卡
花呗转账至自身银行卡,表面操作看似简单,实则内含对用户信用体系、平台风控逻辑以及金融监管政策的微妙考量。最初,花呗主要定位为消费信贷工具,直接提现或转账并非设计初衷。然而,用户需求多元化,尤其是在资金周转、应急情况下,便捷地将花呗额度挪作他用成为刚需。因此,平台逐步开放了部分转账通道,但并非完全开放,而是采取了分级、限额的策略。这并非限制用户自由,而是为了平衡用户便捷性和平台风险控制。高频、大额的转账行为往往会被系统判定为潜在的套现风险,直接触发风控拦截。理解这一逻辑,有助于用户优化操作习惯,规避不必要的麻烦。转账成功与否,不仅仅取决于额度是否足够,更取决于用户在支付宝生态内的信用分和消费行为。
目前,花呗转账至银行卡的主要途径有“转账到账”和“账单分期还款”。前者虽然直接便捷,但受限于每日/每月转账限额,且部分用户可能无法开通此功能,这与用户信用评估结果密切相关。后者则利用了花呗的还款机制,用户可以通过将花呗账单分期还款至自己的银行卡,变相实现资金转移。这种方式的优势在于,不受每日/每月限额的约束,且操作相对简单。然而,这种方式实质上是一种“借新还旧”的操作,会产生一定的手续费,且长期依赖可能会对个人信用产生负面影响。因此,选择哪种方式,需要根据自身需求、额度限制以及风险承受能力综合考虑。频繁使用账单分期还款,可能会被视为过度依赖信贷,从而影响后续的信贷申请。

值得注意的是,花呗转账并非完全免费。虽然“转账到账”在某些活动期间可能免除手续费,但“账单分期还款”会产生一定比例的手续费。这些手续费虽然不高,但长期累积下来也是一笔不小的开支。此外,花呗的逾期还款会产生高额的利息和罚息,甚至会影响个人信用记录。因此,在使用花呗转账功能时,务必确保资金充足,按时还款,避免产生不必要的费用和风险。对一些急需资金周转的用户来说,通过正规渠道的贷款或信用卡借款,可能比依赖花呗转账更划算,也更有利于维护个人信用。

花呗转账的风控机制并非一成不变,而是会根据用户行为和市场情况进行动态调整。平台会持续监测用户的转账频率、转账金额、转账对象等信息,并根据这些信息对用户的转账权限进行调整。因此,即使之前可以正常转账的用户,也可能会因为某种行为被限制转账。避免触发风控的关键在于,保持正常的消费习惯,避免频繁、大额的转账行为,并及时更新支付宝的实名认证信息。对于被限制转账的用户,可以尝试联系支付宝客服,提供相关证明材料,申请解封。

除了上述直接转账方式,一些用户还会通过其他途径间接实现资金转移,例如通过花呗进行消费,然后申请退款至银行卡。这种方式虽然可行,但存在一定的风险,例如商家可能拒绝退款,或者退款时间过长。此外,这种方式也可能被平台视为恶意套现行为,从而被限制。因此,不建议用户尝试这种方式。总而言之,花呗转账至银行卡并非绝对自由,而是受到平台风控和金融监管政策的约束。用户应理性使用,避免过度依赖,并时刻维护自身的信用记录。
相关文章
得物商家提现多久到账?
得物取现商家的提现流程涉及多个环节,从提交申请到资金到账的时间会因多种因素而有所不同。通常情况下,商家在得物平台上完成订单并确认收到货款后即可申请提现。得物平台规定了完整的提现操作步骤和条件要求,确保...
鹿优选额度提额秘籍
在当今社会,个人信用管理和消费能力的提升日益受到关注。鹿优选作为一款金融产品,其额度的提升对于许多用户来说是一项重要课题。提升额度的关键在于提高自身的信用评分和理解额度提升的具体策略。首先,用户需要在...
100个网贷平台入口解析
近年来,网贷行业竞争日趋激烈,获取优质入口资源成为平台发展的制胜关键。在流量为王的时代,谁能掌握100个网贷平台入口,就意味着占据了先发优势和增长潜力。 这些入口不仅承载着海量用户流量,更代表着精准...
得物的购物额度在哪里开通
得物(原多米)的购物额度并非一个一成不变的数值,它更多像是一个信用体系的体现,而开通的路径则围绕着用户行为的积累与平台信任的建立。最初的新用户,默认会被限制在较低的购物额度内,这并非为了阻碍消费,而是...
揭秘花呗套现的真相与风险
花呗,作为支付宝推出的一种信用支付服务,其本质是消费信贷,而非套现工具。许多用户误以为可以通过特定平台轻松“套现”,殊不知这背后隐藏着巨大的风险。首先,花呗的额度是根据用户的信用评估动态调整的,其核心...
白条上征信:现状、影响及未来趋势
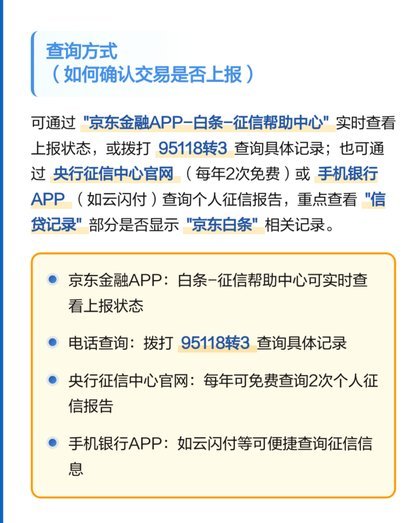
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...