微信好分期是否正规?真相揭秘
“微信好分期”并非腾讯官方直营的金融产品,而是第三方金融机构依托微信小程序与支付生态包装的信贷入口。名称中的“微信”极易制造平台背书的错觉,实质是助贷机构或持牌小贷公司通过流量合作获取客源。判断其正规性的首要步骤,是剥离品牌外衣,追溯底层放款主体的工商登记信息与实际资质。用户在点击借款前,务必查看服务协议中明确标注的资金方名称,确认其是否为依法注册的持牌机构。流量平台的接口仅承担技术通道功能,不介入信用评估与资金兜底,过度依赖平台信誉反而容易模糊风险边界。
金融业务的合规核心在于牌照体系而非宣传话术。正规助贷机构必须持有地方金融监管局颁发的小额贷款牌照,或接入持牌消费金融公司的资金池。可通过国家企业信用信息公示系统及中国互联网金融协会官网核对机构名录。部分服务虽具备营业执照,却以“咨询费”“服务费”规避利率上限规定,实质仍属信贷行为。监管明确要求所有现金贷产品必须披露年化综合成本,并限制多头借贷。缺乏明确资金方公示、拒绝提供借款合同电子存证的服务,即便流量再大,也不具备金融业务的基本合规底线。
隐性成本往往是此类分期产品最大的风险敞口。微信生态内的快捷支付与自动扣款授权极大降低了还款违约的感知门槛,却容易让使用者忽视实际资金成本。部分平台将利息拆解为服务费、担保费、会员费,导致名义利率与实际年化利率严重偏离。用户在签署协议时,需重点关注提前还款违约金、逾期罚息计算方式及征信上报规则。持牌机构受LPR定价机制约束,违规产品则常以“日息万分之五”包装低门槛,实际综合成本远超民间借贷司法保护上限。脱离收入预期的借贷行为,最终只会演变为债务滚雪球。

识别正规性与制定理性借款策略应当同步推进。面对各类分期入口,优先选择银行系互联网产品或持牌消金公司直连渠道,其风控模型与利率透明度更具可追溯性。若需使用第三方平台,务必完成三步核验:查阅营业执照经营范围、核对放款主体金融许可证编号、要求提供完整电子合同并独立阅读关键条款。借贷本质是信用变现工具,而非流动性幻觉。建立以现金流覆盖能力为核心的评估标准,拒绝为短期便利牺牲长期财务健康,才是穿越周期波动的理性选择。
相关文章
京东白条提现:别上套路
京东白条提现的核心逻辑建立在账户绑定与资金流转的闭环中,但部分用户因对规则理解偏差或信息不对称,容易陷入非官方渠道的陷阱。例如,某些第三方平台以"秒到账"为噱头,诱导用户通过非京东渠道完成提现操作,实...
轻松解除携程自动还款设置
在如今这个移动支付与电子消费日益普及的时代,许多用户会选择通过携程平台进行信用卡还款。然而,在使用过程中有时会遇到不 首先,登录您的携程账户后,进入“我的”页面,点击左侧菜单中的“会员中心”。在会员...
便荔卡包支付被拒怎么办?
近年来,随着移动支付的普及,“便荔卡包”因其便捷性而受到广大消费者的青睐。然而,在实际使用中,部分用户会遇到“秒拒”的问题,即扫码或刷卡时系统立即拒绝交易。这一现象不仅影响了用户的购物体验,也给商家带...
怎样做套花
设计一套成功的套花,绝非仅仅是将形态各异的鲜花简单排列到花器之中。这本身是一种极具视觉叙事性的结构艺术,它要求创作者具备从自然形态中提炼出设计原则的能力。首先,必须跳出对“物料”的认知,将注意力集中于...
多久到账?为啥提不出来?
额度未能成功取现,绝非简单的时间问题,它背后涉及得物平台资金流转机制的复杂风控体系和多层级的资金锁定流程。当用户遇到“取不出来”的情况时,首先需要从平台运营规则和用户行为链两个维度进行系统性排查。许多...
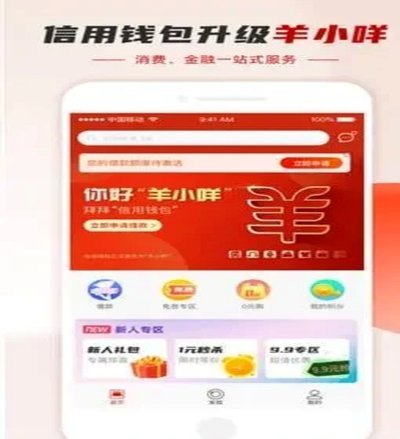
羊小咩:购物额度提现,分秒到账!
羊小咩购物平台以其独特的用户体系和高效的提现机制,在电子商务领域独树一帜。该平台上,消费者通过参与各类活动可以积累大量的购物额度,这种虚拟货币不仅丰富了消费场景,还增加了用户的忠诚度。然而,最令人称赞...