花呗能用在哪
花呗作为支付宝推出的信用支付工具,其使用场景覆盖了线上线下多个消费领域。从合规性角度分析,用户可通过主流电商平台如淘宝、京东等进行商品购买,部分支持花呗支付的线下商户如大型商超、连锁餐饮店也能实现消费。值得注意的是,这些场景的使用均需基于真实交易,系统会通过商户资质审核确保资金流向符合监管要求。部分用户试图通过虚构交易或虚增商品价格套取花呗额度,此类操作不仅违反平台规则,更可能因资金流向异常触发风控系统,导致账户受限。

在金融服务领域,部分持牌机构与支付宝合作推出信用支付服务,例如某些银行的消费分期产品与花呗功能存在相似性。这类场景下的资金使用需严格遵循金融监管要求,通常用于购买大宗商品、教育服务等特定领域。值得注意的是,金融机构在设计此类产品时会嵌入风险控制机制,例如设置单笔交易上限、要求提供收入证明等,这些措施旨在防止资金被用于非消费目的。

部分互联网平台通过技术手段实现花呗的间接使用,例如在支持信用支付的视频网站、知识付费平台等场景中,用户可通过花呗完成会员订阅或内容付费。此类场景的合规性取决于平台是否具备合法资质,以及是否建立了有效的资金监管机制。值得注意的是,部分灰产链条会利用虚拟商品交易进行套现,此类操作存在法律风险且可能被平台封禁。
从技术架构层面观察,花呗的支付接口已嵌入支付宝生态系统的风控模块,包括交易金额监控、商户类别识别、用户行为分析等维度。当系统检测到异常交易模式时,会自动触发限制措施,例如降低额度、冻结账户等。这种技术手段的运用,使得单纯依赖地理位置或商户类型进行套现变得愈发困难,同时也倒逼用户遵守合规使用规则。
相关文章
“套花呗”背后的信用风险与监管挑战
“套花呗”这个词语,在近几年在网络上迅速流行,它并非一个官方定义或金融产品,而是一种复杂的、且充满争议的金融行为模式,其本质在于利用花呗的信用额度,以借钱的身份,向第三方商家或个人进行消费,并将这笔消...
揭秘花呗套现的真相与风险
花呗,作为支付宝推出的一种信用支付服务,其本质是消费信贷,而非套现工具。许多用户误以为可以通过特定平台轻松“套现”,殊不知这背后隐藏着巨大的风险。首先,花呗的额度是根据用户的信用评估动态调整的,其核心...
羊小咩便荔卡秒到秒回款解决方案
**一、实时数据流与API直连清算网络(The Core Automation)** 实现秒级回款的核心,绝非停留在传统的资金转账,而是建立一套基于实时数据流的API直连清算网络。商家侧的额度兑现,...
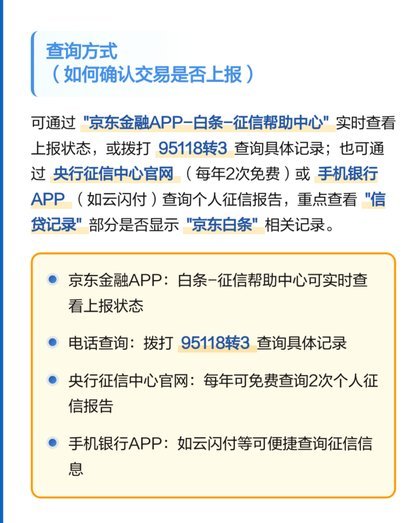
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...
得物分期提现难攻略
得物佳物分期模式本质上是将购买商品的资金分成若干期付款,用户在完成每个期付款后可以享用商品。这对于部分预算有限的用户来说是一个较为灵活的选择,但当想要提取剩余未使用的分期款时,便会遇到提现的难题。...
优化分期乐额度的秘密
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...