套现花呗真的会影响征信吗?
花呗作为一种便捷的消费信贷工具,其套现行为在现实中并不少见。所谓套现,本质上是用户通过虚构交易或多次分期的方式,将信用额度转化为现金。这种操作看似简单,但背后隐藏着巨大的信用风险。从技术层面看,套现行为会触发支付宝风控系统的多重监测机制,包括交易频率异常、交易金额与用户历史消费习惯的偏离度、交易时间分布的集中性等。这些特征一旦被系统捕捉,就可能引发后续的一系列征信问题。
征信系统的核心功能是记录个人的信用行为,而套现行为恰恰违背了信用消费的本质。当用户通过花呗进行套现时,实际上是在透支未来不存在的消费需求。这种行为会被系统标记为"异常消费模式",进而影响个人信用画像。值得注意的是,花呗套现虽然不会直接导致征信逾期,但频繁的套现行为会改变用户的负债结构,增加银行对用户还款能力的判断难度。
从征信记录的具体表现来看,花呗套现主要会产生两类影响:一是账户状态异常。当套现行为被系统识别后,花呗账户可能会被降级为"高风险账户",这在个人征信报告中会被记录为账户状态异常。二是还款行为的不匹配性。套现资金往往需要通过其他渠道周转,这会导致用户还款来源与负债规模的错配,增加逾期风险。一旦发生逾期,无论逾期金额大小,都会被完整记录在征信系统中。
更值得关注的是,花呗套现往往伴随着其他违规行为。比如为获取更高额度,用户可能同时开通借呗、信用卡等其他信贷产品,这种多头借贷行为会显著增加负债压力。更严重的是,部分用户为获取套现资金,可能参与地下钱庄或民间借贷,这不仅违法,还会导致更高的利息负担和法律风险。这些连锁反应最终都会在征信系统中留下不良记录。
从风险防控的角度看,用户应当重新审视信用消费的本质。花呗的设计初衷是满足日常消费需求,而非获取现金的工具。用户在使用花呗时,应当严格区分消费需求和现金需求,前者可以通过花呗支付,后者则应当通过正规渠道解决。对于确实需要现金周转的情况,应当选择银行提供的个人贷款产品,这些产品有完整的风控体系和还款计划,不会影响征信。
实际上,花呗套现对征信的影响并非不可逆转。只要用户后续能够保持良好的还款记录,避免再次触发套现行为,被标记的异常状态会随着时间推移逐渐淡化。更重要的是,用户应当建立科学的消费观念,将信用工具视为提升生活质量的辅助手段,而非获取资金的捷径。只有正确理解并使用信用工具,才能真正维护良好的个人信用记录。
相关文章
分付资金如何安全提取?深度指南与风险预警
分付资金提取并非简单的操作流程,而是系统设计的核心逻辑体现。用户需通过支付宝APP进入"我的-分付"页面,点击"提取"按钮后,系统立即触发风控审核,资金到账前已隐含信用评估机制。技术层面,提取额度受实...
美团买药套现攻略解析
近年来,随着互联网医疗和电商平台的蓬勃发展,利用“美团买药”进行套现活动成为了某些用户的选择。然而,在讨论这一话题之前,必须明确的是,任何形式的非法套现行为不仅违反了平台服务协议,同时也触及了法律底线...
得物app如何提现 取现金
得物App的提现机制本质上是平台资金流转的闭环设计,其核心逻辑在于用户资产与平台账户的绑定关系。当用户通过交易积累虚拟货币后,提现操作实质上是将账户余额转化为法定货币的转换过程。平台通过API接口对接...
桔多多购物额度秒变现
数字消费时代的到来,正在重新定义信用与货币的边界。当“桔多多购物额度套现秒回款”这一话题出现在视野中时,我们讨论的本质上不再是简单的商品交易,而是一种关于数字资产流动性的重构。原本被锁定在特定电商生态...
分期乐平台可信度如何
分期乐作为校园分期领域的头部平台,其运营模式与传统消费金融存在本质差异。平台通过校园代理体系渗透用户群体,利用学生消费能力尚未完全建立的特性,以"先享后付"为卖点吸引用户。这种模式在初期确实撬动了大量...
优化分期乐额度的秘密
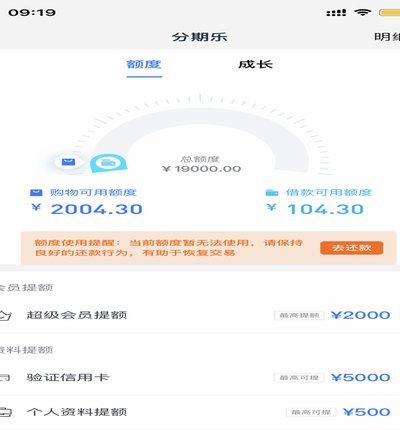
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...