美团月付“套现”:风险与隐患
很多人将美团月付视作一种“变相提现”的工具,试图通过虚构消费场景或利用第三方中介,将原本受限于消费场景的信用额度,强行转化为具备流动性的现金流。这种“套现”行为的本质,是试图对平台提供的信用契约进行违约式利用,将一种基于消费额度的授信,扭转为不具备消费属性的短期债务杠杆。表面上看,这似乎是在利用规则缝隙获取资金周转,但从金融逻辑的底层视角来看,这种行为正在破坏信用工具的闭环逻辑,一旦消费行为脱离了“真实消费”这一核心约束,信用额度就从便利工具异化为了高风险的负债隐患。

现代支付平台的风控系统早已告别了单纯依赖金额阈值预警的初级阶段,转而采用基于深度学习的行为图谱识别技术。美团月付背后的算法模型,能够极度敏锐地捕捉到交易轨迹中的异常扰动。例如,短时间内频繁向特定类别的非消费性商户付款,或者交易路径与用户长期的消费习惯呈现出显著的拓扑结构差异。这种所谓的“套现”路径,由于其操作逻辑具有高度的同质化与规律性,极易触发平台的反欺诈引擎。一旦系统判定交易存在“套现”嫌疑,随之而来的不仅是额度的即时封禁,更有可能是整个支付账号甚至关联信用体系的降级,这种识别维度的深度远超普通用户的认知边界。
试图通过“套现”获取收益的代价,往往远超预期的利润空间。首先是隐性成本的剧烈侵蚀,许多所谓的“代办”或“渠道”通过层层加码的手续费,极大程度地削减了资金的利用效率,使得这种金融套利变得极其低效。更深层的风险在于信用资产的减损,美团月付的额度建立在用户画像的信用评估之上,任何违规操作都会在平台的风险画像中留下不可磨灭的数字痕迹。这种痕迹一旦被确认为违规,会产生严重的“信用连坐效应”,导致用户在未来的金融授信申请中面临极高的拒绝率,这种长期性的信用资产损失,其价值远超短期内获取的那点微薄现金流。
最后必须面对的是资金安全与合规风险的围堵。在“套现”的执行过程中,用户往往需要与非正规的第三方中介进行资金或信息交互,这本质上是将自身的财务安全和法律责任交付给了完全不可控的第三方。这些中介环节不仅存在高概率的“卷款跑路”风险,其交易链路往往涉及复杂的洗钱风险或非法资金转移嫌疑。一旦相关的资金流向触发了监管部门的合规预警,用户极易被卷入法律调查或被列入失信名单。因此,所谓的“可以套”,在算法监管与法律红线的双重压力下,实际上是一场胜率极低的风险博弈,其潜在的毁灭性后果是任何理性的财务决策者都无法承担的。
相关文章
花呗使用受阻?原因与解决方法全解析
近年来,随着互联网金融的快速发展,各类支付工具层出不穷,花呗作为支付宝推出的一项信用消费产品,因其便捷性和高额度深受用户青睐。然而,在实际应用过程中,部分商家或消费者会遇到“套花呗套不出来”的问题,这...
网贷陷阱:大学生借5000,却亏了1万!
某大学生因急需资金周转,通过某网贷APP申请了5000元贷款。平台以“秒批额度”“无抵押”为诱饵,诱导其签署包含“服务费”“保险费”等隐藏条款的协议。放款后账户仅到账3200元,所谓“砍头息”已提前扣...
分期乐额度套现:3000变成1000?风险自知
近年来,随着互联网金融的兴起,各种在线借贷平台如雨后春笋般涌现,分期乐便是其中的一员。然而,围绕分期乐出现了一些灰色地带的行为,比如“额度套现”。所谓额度套现,指的是用户在平台借款后,通过各种途径将这...
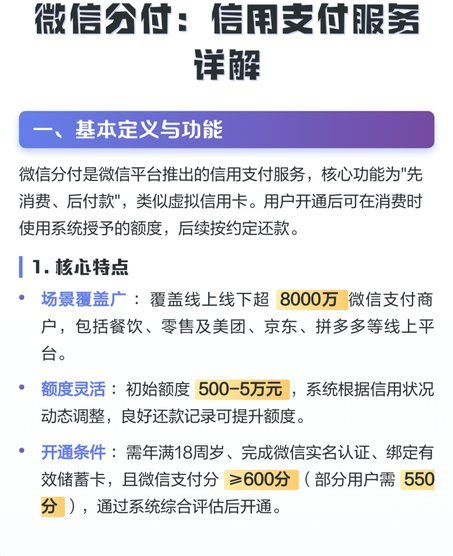
微信分付如何正确使用?
微信分付是腾讯推出的一款信用支付服务,旨在为用户提供便利的同时提升其信用评分。然而,部分用户误认为通过不当手段可以“套取”微信分付,这不仅违反了微信分付的服务规则,还可能导致信用评分受损。因此,了解微...
花呗套用风险有多大
花呗的套用行为,其风险暴露程度并非绝对,而是取决于操作的技巧、花呗账户的性质、以及支付宝的风险控制机制等多重因素共同作用的结果。从技术层面讲,花呗的交易记录与真实的账户信息紧密关联,任何异常的关联模式...
花呗提现秒到账二维码揭秘:便利背后的真相与风险
花呗提现秒到账二维码,听起来像个让人眼馋的便捷工具。它承诺着在几秒内将你的资金从蚂蚁金服账户转移至个人银行卡,打破了传统提现流程的等待束缚。但这种极速传输的背后,究竟隐藏着怎样的逻辑和机制? 首先,...