产品无法使用怎么办?教你通过技术溯源实现高效维权
当商品或服务的使用价值与预期产生偏差时,问题往往源于信息断层与认知错位。比如购买的智能设备无法接入指定系统,或预付会员卡无法覆盖承诺权益,这类情况本质是交易双方对"可用性"的定义存在鸿沟。用户常陷入"已支付对价"的思维定式,却忽视了服务边界与使用条件的隐性约束。这种错位往往暴露在产品说明模糊、条款埋坑或技术适配性不足等环节,需要建立多维度的验证机制。
技术适配性问题往往隐藏在细节中,比如设备兼容性、系统接口协议或数据格式标准等。当发现无法正常使用时,首要任务是追溯问题根源,而非急于维权。通过技术文档比对、第三方测试平台验证或开发者社区反馈,能更精准定位故障点。例如某款APP无法在特定安卓版本运行,可能源于SDK版本冲突而非产品缺陷,这种技术溯源比直接投诉更能推动问题解决。
沟通策略的制定需要突破传统维权路径依赖。当商家拒绝承担退换责任时,可尝试通过行业监管渠道或消费者权益保护组织介入。但更有效的方式是收集完整证据链,包括交易记录、使用截图、客服对话等,形成可追溯的证据矩阵。这种证据体系不仅有助于维权,更能倒逼企业完善服务条款,减少类似纠纷的发生。
预防性思维应贯穿消费决策全过程。在购买前通过技术参数交叉验证、用户口碑分析和场景化测试,能显著降低使用风险。例如选择支持多平台接入的智能设备,或优先考虑提供试用期的服务项目。同时建立应急处理预案,如保留产品拆机验证权限、记录服务响应时效等,将被动应对转为主动防御。
当权益受损时,需平衡维权力度与成本投入。小额纠纷可通过平台仲裁快速解决,而涉及核心利益的争议则需启动法律程序。但无论何种情况,都应保持理性判断,避免情绪化维权导致事态升级。建立消费风险评估模型,量化不同解决方案的收益与代价,才能实现最优决策。这种系统化思维将消费维权从被动应对转向主动管理,构建可持续的权益保护机制。
相关文章
“套花呗”背后的信用风险与监管挑战
“套花呗”这个词语,在近几年在网络上迅速流行,它并非一个官方定义或金融产品,而是一种复杂的、且充满争议的金融行为模式,其本质在于利用花呗的信用额度,以借钱的身份,向第三方商家或个人进行消费,并将这笔消...
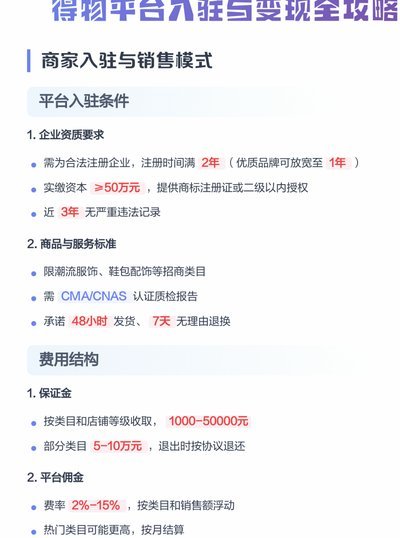
得物平台的正规性与安全保障探讨
得物平台自成立以来,就一直致力于为消费者提供一个集鉴别、交易和社区交流于一体的综合性购物环境。它不仅是一个商品交易平台,更强调其专业的物品真伪鉴定服务,以此树立了与其他电商平台不同的品牌特性。然而,对...
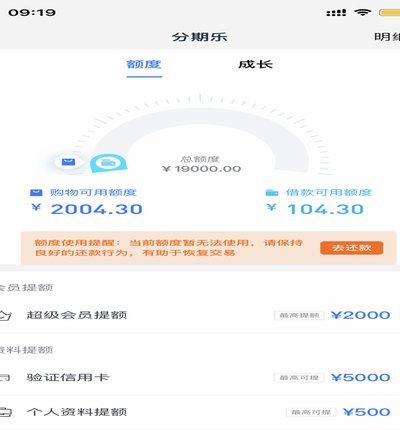
优化分期乐额度的秘密
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...
白条额度怎么高效获取
### 白条怎么套自己套出来 白条作为一种信用工具,其本质是平台对用户信用的评估和释放。套出的不仅是额度,更是对自身信用管理能力的验证。很多人误以为套白条就是钻空子,其实真正的高手是用白条优化现金流...
携程拿去花背后的酒店策略揭秘
携程“拿去花”活动,本质上是携程为了提升酒店入住率,优化用户体验而推出的一个促销手段。它并非传统意义上的“套酒店”行为,更像是一个巧妙的折扣机制,用户预订酒店享受优惠,携程回收部分洗漱用品,实现双赢。...
取现取不到钱?揭秘“拿去花”模式的背后风险与逻辑
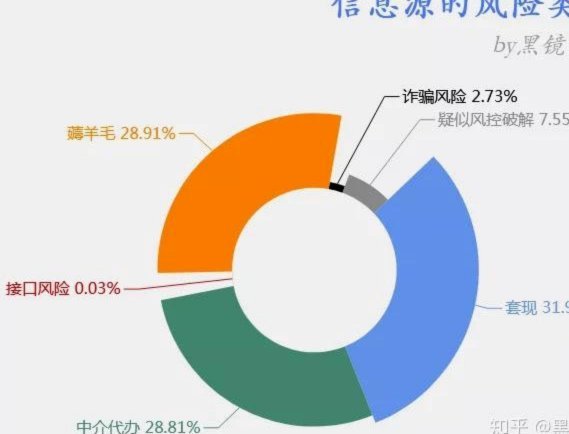
“拿去花的取现怎么没有了 平台呢”这一问题,并非单纯的账户问题,而是一个反映了数字金融生态系统复杂性和潜在风险的信号。要理解其背后的机制,需要超越表面的“钱不见了”的描述,深入考察平台自身的运营逻辑、...