取现取不到钱?揭秘“拿去花”模式的背后风险与逻辑
“拿去花的取现怎么没有了 平台呢”这一问题,并非单纯的账户问题,而是一个反映了数字金融生态系统复杂性和潜在风险的信号。要理解其背后的机制,需要超越表面的“钱不见了”的描述,深入考察平台自身的运营逻辑、用户行为模式以及监管环境的变动。 平台模式的成功,很大程度上依赖于用户信任和积极的活跃度,而“拿去花”的业务模式,本质上是一种利用用户短期行为进行低风险、高频率交易的模式。其盈利逻辑在于,平台通过对交易的撮合、清算等服务获取佣金,并利用流动性优势进行小幅度的利润变现。 然而,当用户行为发生明显变化,例如大量撤资,平台便面临着严重的流动性压力。 这不是简单的“钱不见了”,而是流动性被迅速抽离,导致平台无法有效进行交易,从而引发了用户对平台安全性的担忧。 平台的设计逻辑本身就存在一个潜在的脆弱点——过度依赖短期交易行为的维持。
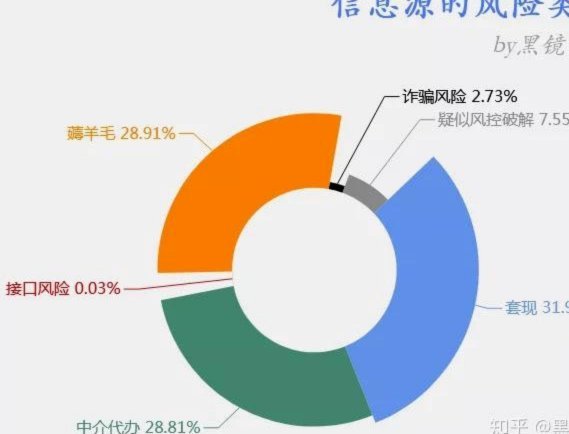
要分析“拿去花的取现怎么没有了”现象,需要细致地考察平台的风险管理体系。 平台通常会设置账户风控、交易风控、流动性管理等多个层级的风控机制,但这些机制并非万无一失。 存在利用风控漏洞进行恶意交易的可能性,也存在由于监管政策变化导致平台无法及时调整策略的情况。 此外,平台自身的运营效率也可能成为问题根源。 如果平台无法快速响应用户的取现需求,或者由于技术故障导致交易无法完成,用户就会产生不满,进而加速资金流出。 更重要的是,平台的数据安全问题也至关重要。 账户信息泄露、交易数据篡改等风险,都可能导致用户对平台的信任度下降,从而引发大规模的资金撤离。
“拿去花的取现怎么没有了”的现象,也与宏观经济环境的变化息息相关。 市场整体震荡,投资者情绪低落,资金往往会流向相对安全的资产,例如银行存款或稳健的理财产品。 这种市场情绪的变化,会对“拿去花”等高风险、高波动性的平台产生极大的冲击。 平台可能无法通过积极的市场策略来吸引用户,反而面临着资金加速流出的困境。 平台自身需要具备预见市场风险的能力,并提前制定应对措施。
最终,解决“拿去花的取现怎么没有了”问题,需要平台、监管机构以及用户共同努力。 平台需要优化自身的运营模式,提升风险管理能力,保障用户资金安全。 监管机构需要加强对数字金融平台的监管,建立完善的风险预警机制,规范市场秩序。 同时,用户也需要提高自身的风险意识,理性投资,避免盲目跟风。 这是一个复杂的系统性问题,需要各方协同合作,才能有效解决。
相关文章
警惕!“24小时分付套现”背后的金融陷阱与风险揭秘
“24小时分付套现电话”的出现,折射出一种日益复杂的金融需求和潜在风险。表面上,这种服务针对的是急需资金却又无法通过传统渠道快速获得的人群,例如突发医疗费用、紧急的家庭变故等。然而,其运作模式往往与“...
花呗还款攻略:自动扣款、分期付款怎么选?
随着互联网金融的快速发展,花呗作为一种便捷的信用支付工具,在年轻人中迅速普及。用户通过绑定支付宝账户后,即可获得一定的消费额度,并享受最长50天的免息期。然而,随之而来的一个重要问题是:如何在还款日准...
揭秘花呗套现的真相与风险
花呗,作为支付宝推出的一种信用支付服务,其本质是消费信贷,而非套现工具。许多用户误以为可以通过特定平台轻松“套现”,殊不知这背后隐藏着巨大的风险。首先,花呗的额度是根据用户的信用评估动态调整的,其核心...
羊小咩额度如何提升秘诀 Revealed
在数字金融生态中,“羊小咩额度怎样刷出来”这一问题的实质是用户行为与平台算法的动态耦合。羊小咩作为信用场景的精细化运营者,其额度提升机制并非简单数值叠加,而是通过实时交易流、行为惯性及风险阈值的三重校...
花呗使用技巧,玩转信用支付
在当今社会,合理运用各种金融服务工具能够帮助我们更好地管理财务。然而,“套取”这类词汇通常意味着不规范的操作,在这里,我们需要探讨的是如何通过合法途径最大化利用花呗这一信用支付工具的价值。对于商家和个...
白条上征信:现状、影响及未来趋势
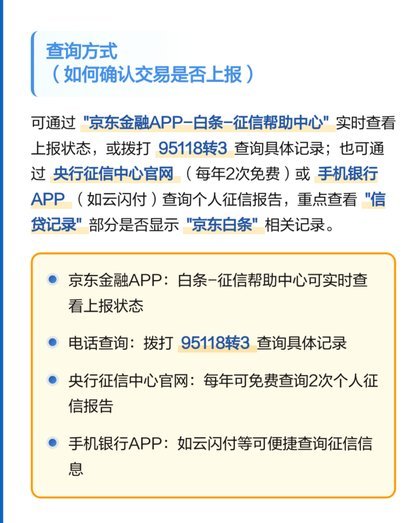
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...