携程拿去花开通不用有影响吗
携程"拿去花"信用卡开通后不用是否影响,需从年费机制、信用记录、自动还款三维度解析。该卡首年免年费政策对用户友好,但次年若无消费或还款行为,可能触发年费收取。值得注意的是,部分用户通过"最低消费免年费"条款规避费用,但需在规定期限内完成消费目标。这种设计既降低用户使用门槛,又促使持卡人合理规划消费行为。
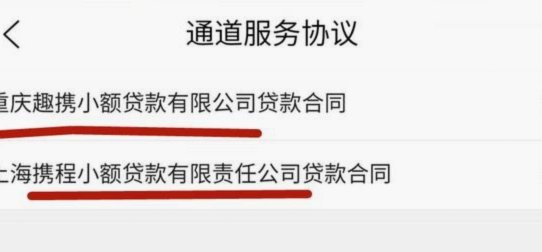
信用记录方面,开通账户即生成信用档案,即便未实际使用,账户状态仍会被征信系统记录。这种"被动授信"模式对征信报告产生持续影响,尤其对信用评分模型中的"账户活跃度"指标有正向作用。但若长期闲置,可能被系统判定为"低活跃度账户",影响后续信用额度审批。这种设计平衡了用户便利性与金融机构风险控制需求。
自动还款机制是关键变量。携程"拿去花"默认开通自动还款功能,若未设置消费限额或还款周期,系统可能在未通知情况下完成交易。这种"隐形消费"易引发用户认知偏差,尤其在促销活动期间,可能产生超出预期的账单。建议用户主动设置消费额度提醒,或在账户设置中关闭自动还款功能以规避风险。
实际使用场景中,部分用户通过"临时开通-临时关闭"策略应对短期需求。这种操作虽能避免年费支出,但需注意账户状态变更可能影响积分累计、优惠活动参与等权益。此外,频繁开关账户可能被系统判定为"试探性使用",进而影响信用评分权重分配。这种策略需结合个人消费习惯与金融需求综合考量。
综合来看,携程"拿去花"信用卡的开通与使用存在多重博弈空间。用户需根据自身消费频率、资金规划及信用管理目标,权衡年费成本、信用记录影响与自动还款风险。建议通过模拟消费场景测试账户行为,或选择"按需开通"模式,实现金融服务与个人财务目标的精准匹配。这种精细化管理策略,有助于在享受便捷服务的同时,最大化降低潜在财务负担。
相关文章
微信分付能套现吗?答案揭晓
微信分付作为一种信用支付工具,其主要功能是帮助用户提高额度,以便在消费时享受提前付款的便利。然而,在探讨“微信分付套出来现金”与“套不上去”的话题时,我们需要从多个维度进行深入分析。 首先,理解“套...
花呗借给别人套现,这些风险你注意到了吗?
借钱给别人,无论用哪种方式,都存在一定的风险。当资金流通途径变得更为复杂时,风险也随之放大。花呗给别人套现的行为,表面上看是简单的“借贷”行为,但其背后隐藏着难以预测的隐患。 首先,花呗给别人套现违...
鹿优选提现:多久能到账?影响因素详解
鹿优选提现到账时间的差异性源于平台资金流转机制的设计逻辑。通常情况下,用户完成提现申请后,系统需经历账户审核、资金划转、银行处理三个阶段。其中账户审核环节可能耗时数分钟至数小时,取决于用户资料完整性与...
揭秘“套花呗”背后的信用风险与法律隐患
近年来,利用蚂蚁借呗额度套取资金的现象逐渐增多,这种行为背后隐藏着复杂的经济动机与风险考量。许多人将"套花呗"视为一种短期资金周转手段,但这种操作实际上是在挑战平台信用体系的边界。值得注意的是,这种行...
美团月付取现多久到账?全方位避坑指南
美团月付取现的到账时间,并非一个绝对固定的数值,而是受到多种因素影响,理解这些因素的运作机制,有助于用户合理规划资金使用。最直接的影响因素在于用户选择的取现方式。银行卡取现,需要经过美团支付系统的风险...
羊小咩的可持续回收之路
羊小咩的回收问题,指向的是一个复杂的产业生态,绝不仅限于简单的废弃毛玩具的收集。它关乎原材料的来源、生产环节的环保投入,以及消费者行为的责任。如果仅仅聚焦于将已经损坏或不再需要的羊小咩毛绒玩具进行收集...