微信分付套现平台还存在吗?
微信分付作为腾讯生态内的信用支付工具,其核心功能始终围绕消费分期与信用额度管理展开。套现平台的存续本质上依赖于支付系统对资金流转的监管漏洞。近年来,微信支付体系通过强化商户资质审核、升级风控模型等手段,已显著压缩第三方套现空间。但部分黑灰产仍通过伪造交易场景、拆分订单等方式尝试绕过系统检测,这种博弈导致套现平台呈现隐蔽化、碎片化特征。值得注意的是,微信分付的额度释放机制与传统信用卡存在本质差异,其套现路径往往涉及多层账户嵌套,这使得监管追溯难度呈指数级上升。
2023年央行《支付结算办法》修订后,第三方支付机构被明确禁止为资金归集提供通道,这对依赖聚合支付的套现平台形成致命打击。技术层面,微信支付已部署基于AI的交易行为分析系统,能实时捕捉异常资金流动模式。某头部套现平台被曝光的案例显示,其通过伪造线下收单场景,利用商户pos机完成资金转移,但该行为已被系统识别为高风险交易并触发自动拦截。这种技术迭代使套现平台不得不转向更隐蔽的运营模式,如通过社交裂变引流、利用境外服务器规避监管等。
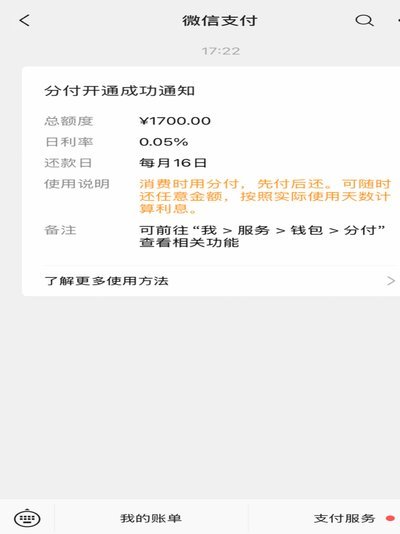
从用户行为视角观察,套现需求的实质是信用资源的非效率配置。微信分付的额度本质上是腾讯对用户信用的评估结果,其套现行为本质上是对信用价值的扭曲使用。部分用户通过套现获取的短期现金流,最终可能转化为对信用额度的过度消耗,形成恶性循环。这种行为不仅违背金融伦理,更可能因频繁触发风控机制导致账户被冻结,进而引发信用评分下降等连锁风险。数据显示,2022年因套现行为被限制使用微信支付的用户数量同比激增47%。
当前套现平台的生存逻辑已从规模扩张转向精细化运营。部分平台通过与特定商户合作,提供定制化套现方案,如针对高频消费用户设计的额度释放策略。但这种模式面临双重困境:一方面,微信支付持续收紧商户接入标准,导致合作渠道缩减;另一方面,用户对套现行为的警惕性提升,使转化率持续走低。某垂直领域的套现平台数据显示,其月均活跃用户仅维持在5000人左右,且多数为重复使用的老用户,这揭示出套现市场正面临结构性萎缩。
未来监管与技术的双重围剿将加速套现平台的边缘化。微信支付已启动基于区块链的信用凭证系统,该技术可实现交易链路的不可篡改追溯,这将彻底切断套现行为的隐匿空间。同时,腾讯正在推进的「分付+小程序」生态闭环,使信用额度的使用场景更加透明化,进一步压缩套现操作的生存土壤。尽管黑灰产可能持续寻找新的技术手段,但随着监管力度的持续加码和支付系统的智能化升级,套现平台的存续将愈发困难,最终可能被彻底纳入合规监管框架。
相关文章
白条借款指南:轻松掌握借贷技巧
选择白条借款作为一种便捷的金融服务工具,首先要了解它背后的运作机制。白条是京东金融推出的一款信用支付产品,用户可以凭借个人信用额度进行线上购物或分期付款,并且在规定的时间内还款即可免息享受服务。这一特...
分期乐额度套现:3000变成1000?风险自知
近年来,随着互联网金融的兴起,各种在线借贷平台如雨后春笋般涌现,分期乐便是其中的一员。然而,围绕分期乐出现了一些灰色地带的行为,比如“额度套现”。所谓额度套现,指的是用户在平台借款后,通过各种途径将这...
花呗套现:风险与法律隐患
# 花呗套现:一场危险的数字赌博 当资金周转出现压力,部分用户会选择通过花呗进行"套现"。这种行为本质上是一种变相的信用套利,但背后隐藏着巨大的法律风险和个人信用崩塌的危机。 花呗本质上是信用服务...
“拿去花”背后的费用陷阱
在这个数字化金融时代,“拿去花”已经成为许多人日常消费的一部分。这类分期付款平台通过提供临时资金支持,帮助用户更灵活地进行购物和支付,但同时也隐藏着一定的风险与费用问题。对于消费者而言,了解“拿去花套...
白条平台:电商新风口
消费行为本质上是一种价值预付的心理博弈,而“能使用白条的平台”的崛起,正是这一博弈模式的数字化体现。这类支付能力的普及,标志着电商交易的重心已经从单纯的商品展示,转移到了信用承载力的构建。大型综合性电...
得物额度取现:玩法与平台指南
近年来,随着电商平台的快速发展,“得物”因其独特的交易模式吸引了大量用户。其中,“额度取现”的功能更是让不少消费者感到新鲜和好奇。实际上,“得物额度取现”并不是一个独立存在的平台或服务,而是指用户通过...