app分期乐:区块链驱动的金融生态
“App分期乐”并非单一的平台,而是一个基于区块链技术的创新金融服务生态系统,旨在解决移动应用开发者(特别是中小开发者)融资难、用户付费难、以及传统金融机构对App生态的套利风险问题。其核心理念是“点对点”的价值撮合,构建了一个数字资产的信用体系,允许用户通过App内的消费行为、社交互动、以及广告投放等方式,积累信用积分,进而撬动相应的App投资或付费激励。传统的融资模式,开发者往往需要向风险投资机构或银行申请,流程漫长、审批严格,且控制权分散。App分期乐则通过智能合约自动执行交易,将风险评估和资金发放流程缩短到数分钟,降低了开发者与投资者的信息不对称问题。更重要的是,它建立了一个透明、可追溯的信用记录,有效抑制了恶意行为和欺诈,保障了所有参与者的利益。这个生态系统并非单一APP,而是一个连接开发者、投资者、用户和广告主的多方参与者网络。
其运作模式依赖于一枚特定的数字代币——“分期币”,作为信用积分的载体。用户在使用App时,例如观看视频、参与问卷调查、完成游戏任务等,都会根据其贡献的价值获得分期币。这些分期币并非简单地作为奖励发放,而是参与到App的投资投票、收益分成、以及用户激励活动中。开发者可以通过分期币发起融资项目,吸引投资者参与投资;投资者可以通过分期币获取App收益分成;用户则可以通过分期币参与到App的各种活动中,获得相应的奖励。平台利用区块链技术,对所有交易记录进行公开透明的记录,确保了数据的真实性和不可篡改性。智能合约自动化执行了所有交易流程,避免了人工干预,提高了效率,降低了运营成本。
“App分期乐”平台的独特之处在于其构建了一个“App原生”的金融生态系统。它并没有将App视为简单的消费产品,而是将其视为一个蕴含价值的生态系统。通过用户行为的分析和价值评估,平台能够精准地识别出优质App,并为这些App提供相应的融资和激励支持。同时,平台也鼓励开发者积极参与到生态系统中,通过自身的创新和努力,积累信用积分,提升自身的竞争力。这种“生态驱动”的模式,与传统的金融模式形成了鲜明对比,具有更强的可持续性和发展潜力。 平台并非单纯的借贷平台,而是更侧重于价值交换与信用构建,使得资金流动更加高效和公平。
值得注意的是,“App分期乐”平台面临的挑战同样不容忽视。 监管政策的不确定性是其发展面临的最大风险。 此外,数字代币的价值波动、智能合约的安全漏洞、以及用户对于区块链技术的认知程度也存在一定的挑战。 平台的运营成本、技术维护成本、以及用户获取成本也需要仔细考量。更重要的是, 平台需要持续地优化自身的商业模式,提升平台的吸引力,吸引更多的开发者、投资者和用户参与进来, 才能实现可持续发展。 目前,行业内的竞争日益激烈,平台需要不断创新,提升服务质量,增强用户粘性,才能在市场中占据一席之地。
相关文章
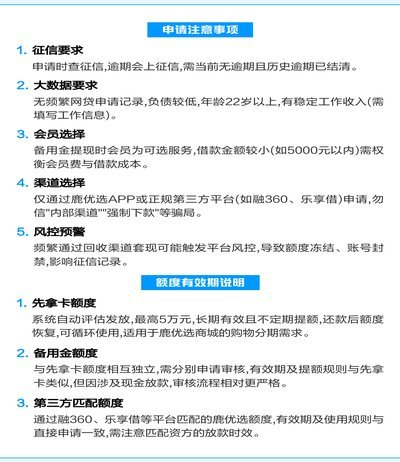
鹿优选额度提额秘籍
在当今社会,个人信用管理和消费能力的提升日益受到关注。鹿优选作为一款金融产品,其额度的提升对于许多用户来说是一项重要课题。提升额度的关键在于提高自身的信用评分和理解额度提升的具体策略。首先,用户需要在...
羊小咩额度一次性用完吗?
羊小咩额度并非像信用卡额度那样,在固定时间周期内自动恢复或增加。它更像是资源池中的份额,你的消耗行为直接影响着当下可用的额度。用户购买服务,例如云服务器、数据库等,会直接扣减账户余额或积分,这种扣减是...
套现花呗真的会影响征信吗?
花呗作为一种便捷的消费信贷工具,其套现行为在现实中并不少见。所谓套现,本质上是用户通过虚构交易或多次分期的方式,将信用额度转化为现金。这种操作看似简单,但背后隐藏着巨大的信用风险。从技术层面看,套现行...
美团现金券高效获取攻略
美团现金券的发放机制建立在用户行为与平台算法的动态博弈中。通过分析历史数据可发现,平台在特定时段会调整优惠力度,例如节假日前后的补贴策略存在明显差异。用户若能精准把握这些时间窗口,通过高频次的订单操作...
微信分付套现技巧及安全指南
微信分付作为一种新兴的支付工具,自其推出以来就备受关注。然而,在享受便捷的同时,用户常常对如何最大化利用这一服务感到困惑,特别是关于套现的问题上。本文将深入探讨如何在合法合规的前提下,通过合理的方式使...
微信分付最简单套现攻略
微信分付作为腾讯生态内的信用支付工具,其设计初衷是为用户提供便捷的消费分期服务。从技术架构来看,该产品依托微信支付的底层交易系统,通过用户信用评估模型实现额度授信。值得注意的是,其资金流转路径与传统信...