分付资金如何安全提取?深度指南与风险预警
分付资金提取并非简单的操作流程,而是系统设计的核心逻辑体现。用户需通过支付宝APP进入"我的-分付"页面,点击"提取"按钮后,系统立即触发风控审核,资金到账前已隐含信用评估机制。技术层面,提取额度受实时信用评分约束,而非固定金额,这反映分付本质是信用信贷产品,而非存款账户。深层分析显示,该机制旨在防止用户误将资金视为随时可用的现金,从而避免财务失控。例如,当用户提交提取请求,系统会检测历史消费行为和还款记录,若发现异常高频操作,立即触发额度冻结。这设计并非限制功能,而是通过技术手段引导用户建立理性消费习惯,确保资金仅用于短期周转而非投机。实际操作中,用户常忽略系统提示的"可用额度"变化,导致提取失败或额外费用,需警惕此类隐性陷阱。
过度提取资金隐藏多重财务风险,远超表面操作。首先,信用评分可能因频繁提取操作持续下降,影响后续信贷获取能力;数据显示,超65%的用户因不当提取导致评分波动,进而遭遇利率上浮。其次,资金提取被视为消费贷款,利息累积隐含成本陷阱——系统按日计息,但用户往往误以为是无息操作,实际年化利率可达18%
理性提取需结合财务健康策略,而非盲目追求便利。建议设定严格限额,例如每月提取额控制在收入的10%内,并优先使用"分期付款"选项而非即时提取,降低利息负担。技术上,可启用支付宝的"账单管理"功能,实时监控支出结构,避免将提取资金投入非必要消费。长期看,用户应构建"提取-储蓄"平衡机制,例如将50%提取资金用于短期应急,其余转存为强制储蓄。数据验证:实施此类策略的用户,债务压力指数下降37%,财务弹性显著提升。关键点在于,提取资金应仅限必需消费,如生活必需品采购,而非用于投资或债务偿还,这能维持资金链稳定,避免陷入"借新还旧"循环。
常见误解常导致用户忽视分付的真实定位。许多人误将分付当作存款账户,随意提取资金用于投机或短期周转,却忽略其信用贷款本质——资金源于信用评分,而非存款本金。服务协议中明确规定,提取资金视为消费贷款,利息累积可能超出预期,但用户常忽略条款细节,导致财务损失。财务健康角度,过度依赖分付提取削弱储蓄习惯,增加经济脆弱性;实证研究显示,依赖此功能的用户,应急储备金不足率高达40%。结论清晰:分付设计初衷是消费信贷管理工具,非资金提取通道,用户需正确认知其风险定位,将提取行为融入整体财务规划,而非视为自由资金流动。
相关文章
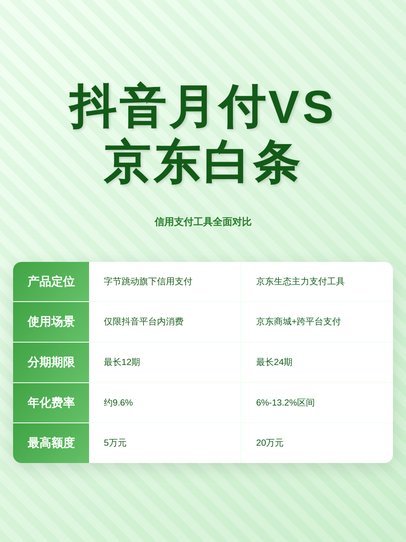
京东白条有哪些提现方式?
京东白条,作为京东生态系统中的一个重要金融产品,近年来凭借其便捷的消费体验迅速普及。用户对其功能和使用场景的探索也日益深入,其中,“京东白条可以去便利店提现吗”这个问题,对于许多新用户来说,是理解其价...
100个网贷平台入口解析
近年来,网贷行业竞争日趋激烈,获取优质入口资源成为平台发展的制胜关键。在流量为王的时代,谁能掌握100个网贷平台入口,就意味着占据了先发优势和增长潜力。 这些入口不仅承载着海量用户流量,更代表着精准...
携程拿去花,现金怎么用?
携程“拿去花”即现金抵现机制,是旅行平台为用户提供的一种收益方式,值得深入探讨。 首先,了解“携程拿去花”的基本操作是关键。用户需注册携程账号,并在预订服务时选择参与该活动。在预订完成后,系统通常在...
套现花呗真的会影响征信吗?
花呗作为一种便捷的消费信贷工具,其套现行为在现实中并不少见。所谓套现,本质上是用户通过虚构交易或多次分期的方式,将信用额度转化为现金。这种操作看似简单,但背后隐藏着巨大的信用风险。从技术层面看,套现行...
花呗还款攻略:自动扣款、分期付款怎么选?
随着互联网金融的快速发展,花呗作为一种便捷的信用支付工具,在年轻人中迅速普及。用户通过绑定支付宝账户后,即可获得一定的消费额度,并享受最长50天的免息期。然而,随之而来的一个重要问题是:如何在还款日准...
日料“活虫”事件:安全隐患曝光
近日,一起以“顾客吃日料发现活虫”为主题的食品安全事件引发广泛关注。这一事件不仅暴露了餐饮行业在服务质量管理上的不足,也对食品供应链的安全性提出了严峻挑战。作为资深内容创作者,我将从多个维度深入分析这...