[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
首先,对于“分期乐怎么注销授信额度”这一操作的理解,必须从金融合同和信用管理机制的角度进行剖析,切忌简单地将其视为一个系统按钮的点击过程。授信额度的注销本质上是对既有信用授权的撤回,它绝非一个简单的删除指令,而是一个涉及多个系统层面的状态重置和流程确认。核心思路是确认你是否要注销的是整个产品线的授权,还是仅仅是某个特定的浮动额度。你必须仔细查阅你与分期乐平台签订的《服务协议》和《授信合同》,找出关于“额度调整”、“授权回收”或“协议终止”的章节。大多数金融平台为了规避风险和避免潜在纠纷,不会提供一个直接的、一键式的“注销”功能,而是通过设置“协议修改”或“额度临时冻结”的流程来达到目的。操作的起点,永远是回到协议文本层面,理解其法律边界,以此指导后续所有的线上操作。
实际操作层面,要实现授信额度的有效注销,其步骤的精准性要求极高,不能凭经验操作。从流程梳理来看,第一步是登录官方授权渠道,进入“我的信用服务”或“金融授权管理”模块。在确认没有未结清的分期付款或未到期的浮动资金占用时,才能发起注销请求。平台系统会首先进行一次全方位的风险校验,检查是否存在需要优先结清的资金占用,这是安全机制的体现。当系统确认无障碍后,你通常需要提交身份验证材料,并通过平台设定的二次或三次人脸识别进行身份确认。请务必注意,在完成注销操作后,系统可能会自动执行一个等待期(Cooling Period),这段时间是为了让所有关联的资金流水和状态同步,建议你不要在等待期内进行任何其他与该平台相关的信贷查询或使用行为,以免影响后续的注销流程的完整性和合规性。
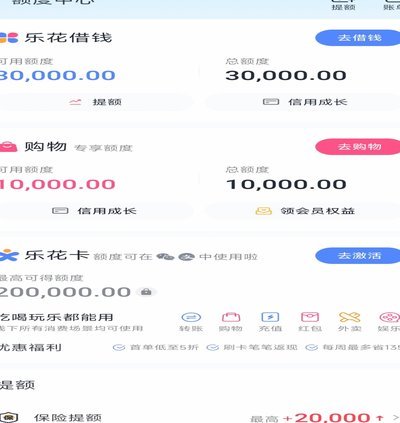
更深入的专业分析指出,注销授信额度绝不仅仅是财务操作,它涉及你的个人征信报告记录。一个健康的信用管理,要求用户清楚了解额度注销会对未来信用记录造成怎样的影响。在注销流程开始前,有必要查询你的个人信用报告,确认目前该授信额度在报告中的状态和占比。如果你的目标仅仅是降低银行或平台的风控模型对你个人的依赖度,而并非永久性放弃该信用便利,那么另一种更温和、更可控的策略是主动申请“降低额度”而非“注销额度”。主动降低额度,往往能生成一个“主动优化信用”的记录,在专业的信用评估模型中,这比一次突然的、没有任何解释的注销行为更具积极的解释性,对维护良好的个人信用画像更为有利。
最后,关于注销授信额度的后续管理和风险排查,至关重要。一旦操作完成,绝不能停留在流程走完的阶段。你需要在接下来的两周内,主动进行两次核验工作:首先,查阅官方的电子通知函或服务协议修改记录,确认系统是否已经生成了明确的“额度已注销/已终止”的文本记录。其次,你可以通过官方的客服热线或指派的专员,要求他们提供一份书面的《额度注销确认函》。这份确认函必须明确列出以下关键信息:注销的准确日期、注销的授信额度范围、该注销行为对现有信贷记录的零影响声明,以及未来若需重新启用该额度,所需的详细流程指引。只有通过纸质或电子化书面文件确认,才能真正保证金融授权的撤回是彻底且具有可追溯性的,避免未来因信息不对称导致的纠纷和误解。
相关文章
得物余额提现指南全攻略
关于如何从得物App中提现余额,许多用户可能遇到困惑。实际上,这一过程相对简单明了,但需要遵循官方的规定步骤来确保操作安全。首先,打开得物App并登录你的账号。进入“我的”页面后,在左侧菜单中找到“账...
美团现金券高效获取攻略
美团现金券的发放机制建立在用户行为与平台算法的动态博弈中。通过分析历史数据可发现,平台在特定时段会调整优惠力度,例如节假日前后的补贴策略存在明显差异。用户若能精准把握这些时间窗口,通过高频次的订单操作...
羊小咩额度如何提升秘诀 Revealed
在数字金融生态中,“羊小咩额度怎样刷出来”这一问题的实质是用户行为与平台算法的动态耦合。羊小咩作为信用场景的精细化运营者,其额度提升机制并非简单数值叠加,而是通过实时交易流、行为惯性及风险阈值的三重校...
分期乐额度如何转现金
分期乐的购物额度本质上是平台基于用户信用评估授予的虚拟消费权限,其设计初衷在于满足用户对商品的分期支付需求。然而部分用户存在将额度转化为现金的潜在需求,这种操作往往涉及平台规则与金融逻辑的双重边界。从...
优化分期乐额度的秘密
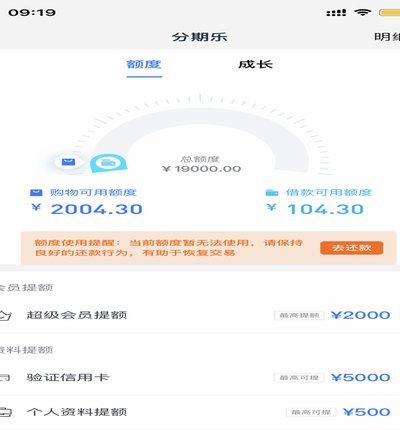
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...
取现取不到钱?揭秘“拿去花”模式的背后风险与逻辑
“拿去花的取现怎么没有了 平台呢”这一问题,并非单纯的账户问题,而是一个反映了数字金融生态系统复杂性和潜在风险的信号。要理解其背后的机制,需要超越表面的“钱不见了”的描述,深入考察平台自身的运营逻辑、...