网络借贷平台:排行榜背后的风险真相
试图通过“网贷平台排行榜”寻找避风港的逻辑,往往容易陷入流量陷阱。市面上大多数排名并非基于财务稳健度或风险承受能力,而是由搜索引擎权重、广告投放力度以及营销推广的覆盖率所驱动。这种由流量逻辑构建的阶梯,掩盖了平台底层资产质量与坏账率的真实差异。如果仅仅盯着排名靠前的名字,而不去剖析其资金来源的合法性与资产端的覆盖率,所谓的“优选”极有可能只是营销话语在算法时代的投影。

评估一个平台的真实位阶,应当透视其风险控制模型的迭代深度与合规边界。真正处于梯队顶端的平台,其核心竞争力不在于极高的审批通过率,而在于能否通过多维度的征信数据、行为特征识别及实时监控,构建一套闭环的风险预警机制。当一个平台的扩张速度远超其风控能力的边界,其排名上升的过程往往伴随着违规成本的激增。因此,衡量平台优劣的真正标尺,是其金融科技在识别信用违约风险时的精准度,而非单纯的放款速度。

行业生态正经历从“野蛮扩张”向“机构化运作”的剧烈转型,这直接重塑了排行榜的构成。传统的、依赖中介模式的小型平台正在加速出清,取而代之的是具备强技术赋能的持牌机构或互联网巨头旗下的信贷业务。这种格局的集中化意味着,排名靠前的平台正呈现出明显的“重资本、重合规、重数据”特征。对于借贷者而言,这意味着市场正从一个充满不确定性的博弈场,转变为一个由标准化、规模化信用产品主导的存量竞争时代,平台的抗风险能力已成为其核心的生存底色。
面对纷杂的排名信息,借贷者需要建立一套基于“透明度”与“成本边界”的个人评估体系。抛开利率这一表层指标,应重点审计平台在服务费、保险费及违约金等隐藏成本上的披露逻辑。一个真正值得信赖的平台,其定价逻辑应当是透明且可预测的,其合同条款不应存在模糊的陷阱。此外,数据隐私保护的颗粒度以及争议处理的响应效率,也是衡量其服务品质的关键维度。与其盲目追随大众化的排行榜,不如回归到对单体平台成本结构与合规底线的审慎穿透中。
相关文章
花呗还款攻略:自动扣款、分期付款怎么选?
随着互联网金融的快速发展,花呗作为一种便捷的信用支付工具,在年轻人中迅速普及。用户通过绑定支付宝账户后,即可获得一定的消费额度,并享受最长50天的免息期。然而,随之而来的一个重要问题是:如何在还款日准...
携程“拿去花”:积分如何兑换旅行福利?
携程的“拿去花”功能,本质上是一种会员权益兑换机制,其核心逻辑是将用户积累的积分(携程会员等级对应积分)转化为可兑换的实体服务或虚拟商品。这里的“花”并非字面意义的花朵,而是携程对积分兑换商品的一种形...
白条套现手续费多少?
白条套出来手续费多少,这个问题看似简单,实则牵涉到金融产品的使用逻辑和用户资金成本的核心问题。所谓的“白条套现”并非官方支持的操作方式,而是用户利用信用额度进行超出常规消费或借款用途的资金周转行为。因...
花呗使用技巧,玩转信用支付
在当今社会,合理运用各种金融服务工具能够帮助我们更好地管理财务。然而,“套取”这类词汇通常意味着不规范的操作,在这里,我们需要探讨的是如何通过合法途径最大化利用花呗这一信用支付工具的价值。对于商家和个...
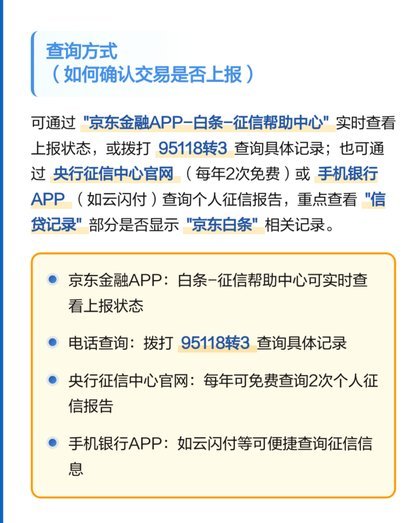
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...
分付额度提升方法
关于如何从分付中“套出”资金,这个问题本质上涉及到对金融科技产品——尤其是分期付款服务的深入了解。首先需要明确的是,“套现”行为可能涉及违规操作或不当使用金融服务,因此在探讨具体方法之前,强调合法合规...