花呗套现:背后的操作与风险
近年来,随着互联网金融的快速发展,各类信贷产品如雨后春笋般涌现,其中支付宝推出的“花呗”因其便捷性和普及性,成为了许多消费者日常生活中不可或缺的支付工具。然而,在这看似便利的背后,一个名为“花呗套线”的现象逐渐浮出水面,引发了广泛关注。

### 花呗套线的操作手法与动机
所谓“花呗套线”,是指一些商家或个人通过虚构交易、虚增商品价值等方式,利用花呗进行套现的行为。这种操作的本质是绕过花呗的正常风控机制,将虚拟的消费额度转化为实际的资金流动。常见的套线方式包括:以高价标榜低折扣商品,诱导用户使用花呗支付;或者通过多次虚假交易累积信用额度,进而提取现金。
这种行为背后隐藏着多重动机。对于商家而言,套现可以增加销售额,甚至在某些情况下直接获取额外资金;而对于个人用户来说,则可能出于短期资金需求或贪图小利的心理。值得注意的是,尽管套线在短期内看似有利可图,但其潜在风险和负面影响不容忽视。
### 套线行为的法律与道德困境

从法律角度来看,“花呗套线”本质上是一种违约行为,涉及虚假交易和信用欺诈。根据相关法律法规,这种行为可能面临民事赔偿甚至刑事责任。支付宝平台也会对参与套线的用户采取限制措施,包括冻结账户、下调信用评分等。
从道德层面来看,套线行为违背了诚信原则,破坏了正常的经济秩序。它不仅损害了支付平台的利益,还可能导致其他消费者蒙受损失。例如,在虚假交易中,其他用户的权益可能受到侵害,而平台的风控体系也会因此变得更加复杂和脆弱。
### 平台与用户的责任分担

面对“花呗套线”这一现象,各方主体都应承担相应的责任。首先,支付宝等支付平台需要进一步完善自身的风控系统,通过技术手段识别并打击套现行为;其次,商家应当遵守商业道德,不参与任何形式的欺诈活动;最后,消费者也需提高警惕,避免因贪图小利而陷入风险。
实际上,套线行为不仅是一种违法失信的行为,更是对市场经济秩序的一种破坏。只有平台、商家和用户共同努力,才能构建一个健康、安全的消费环境。
通过深入分析“花呗套线”的现象,我们可以看到,这种行为不仅涉及个人利益的获取,更关乎整个金融生态的安全与稳定。在追求便利和收益的同时,我们每个人都应保持理性,遵守规则,共同维护良好的经济秩序。
相关文章
白条取现处理中多久到账?
关于“白条取现一直处理中会到账吗”的问题,首先要明确的是,这个问题的解答取决于具体的操作平台以及用户的个人情况。以蚂蚁金服旗下的支付宝白条为例,用户进行取现操作后可能会遇到“处理中”状态,这主要是由于...
日料“活虫”事件:安全隐患曝光
近日,一起以“顾客吃日料发现活虫”为主题的食品安全事件引发广泛关注。这一事件不仅暴露了餐饮行业在服务质量管理上的不足,也对食品供应链的安全性提出了严峻挑战。作为资深内容创作者,我将从多个维度深入分析这...
白条套现手续费多少?
白条套出来手续费多少,这个问题看似简单,实则牵涉到金融产品的使用逻辑和用户资金成本的核心问题。所谓的“白条套现”并非官方支持的操作方式,而是用户利用信用额度进行超出常规消费或借款用途的资金周转行为。因...
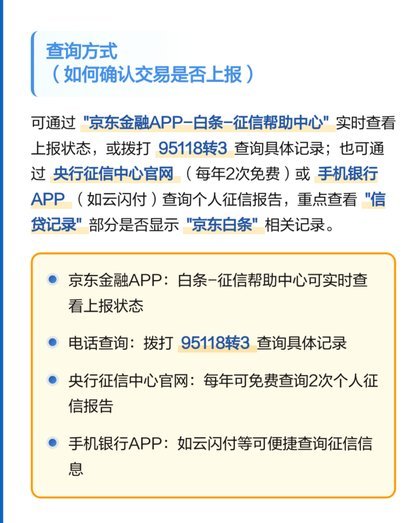
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...
鹿卡会员取消与订单处理全解析
鹿卡会员的取消流程涉及多重合规性审查,需优先确认协议条款中的生效条件。根据平台公示的《会员服务协议》,取消操作需在账户中心的"会员管理"模块完成,但系统会自动校验会员等级对应的权益使用周期。例如黄金会...
深度解析花呗套现平台的运作机制与潜在风险
花呗秒套平台的核心逻辑在于通过技术手段突破原有额度限制,其运作模式往往依赖于算法优化与用户行为数据的深度挖掘。这类平台通常采用动态额度分配机制,通过分析用户消费轨迹、还款能力及信用评分,实时调整可使用...