社交支付下的资金“套利”:微信新生态的机遇与风险全解析
“微信分付套出来 出来的钱”现象,并非单纯的“借钱赚利息”或“玩转微信红包”,它背后折射出一种复杂的社会经济生态,值得深入剖析。这种模式的核心在于“套利”——利用微信的便捷支付和红包功能,创造出一个看似非正式的金融通道。参与者并非单纯的资金提供者,更像是一种结构性的参与者,他们根据彼此的信任度、风险偏好以及对未来收益的预判,将资金“分付”出去。最初,这可能只是朋友间的互助,但随着规模的扩大,各种信息渠道、社交网络、甚至商业平台都开始介入,形成一个复杂的矩阵。关键在于,参与者们没有传统金融机构的监管,而是依靠自身的判断和风险控制。这种状态下,潜在的收益机会巨大,但也伴随着难以估量的风险,因此也孕育了“套利”的本质——高风险、高回报的动态平衡。这种平衡点并非固定不变,而是受到市场情绪、信任度变化、以及参与者自身风险偏好的影响,导致了整个体系的波动性。

这种“微信分付套出来 出来的钱”模式的兴起,与当下中国经济的某些特征密切相关。一方面,它反映了部分人群对传统金融体系的不信任感,以及对高收益的渴望。在利率普遍偏低、房地产市场受挫、以及各种投资渠道面临风险的情况下,一些人愿意尝试通过微信分付这种模式,寻找替代性的收益来源。另一方面,这种模式也受益于微信平台本身的特点——即时支付、社交关系网络、以及便捷的红包功能。微信的普及极大地降低了参与门槛,使得这种模式得以快速传播。同时,微信平台本身也提供了信息传播的渠道,用户可以通过朋友圈、群聊等方式获取各种“机会”,进一步推动了模式的扩张。然而,这种扩张也带来了诸多问题,例如流动性风险、信息不对称、以及潜在的欺诈风险,需要警惕。
要理解“微信分付套出来 出来的钱”现象的本质,需要将其视为一种新型的“信息金融”模式。这种模式的核心要素在于“信息”——参与者之间的信任关系、对市场趋势的判断、以及对未来收益的预判。 信息本身具有强大的价值,但同时也伴随着巨大的风险。 当信息失真、被操纵、或者传播不准确时,整个模式就会崩溃。 这种模式的脆弱性在于,它缺乏像传统金融机构一样的风险控制机制,完全依赖于参与者之间的自律和诚信。因此,参与者在参与这种模式时,需要对自身承担的风险进行充分的评估,并且要保持清醒的头脑,避免盲目跟风。 此外,平台方也需要承担相应的责任,加强对参与者的监管,防止出现欺诈行为。

更深层次的思考,是需要重新审视我们对“信任”和“金融”的定义。 传统金融体系建立在法律的约束和监管的保障之上,而“微信分付套出来 出来的钱”模式则建立在“信任”之上。 这种“信任”并非建立在法律的框架之内,而是基于个人的经验、认知、以及对他人品味的判断。 在这种模式中,风险控制的重点在于维护这种“信任”,但“信任”本身也是一种脆弱的东西,容易受到各种因素的影响。 因此,这种模式的长期可持续性,取决于我们如何构建和维护这种“信任”关系,以及我们如何平衡个人利益和集体利益。 最终,我们可能需要重新思考金融的本质,以及金融体系应该如何服务于社会经济发展,而不是仅仅追求高收益。
相关文章
得物提现:银行卡到账详细教程
得物作为国内领先的潮流电商平台,近年来因其独特的商业模式和庞大的用户群体而备受关注。然而,对于许多初次接触得物的消费者来说,如何将平台内的资金提现至银行卡仍是一个相对陌生的过程。本文将从实际操作的角度...
得物分期额度能提现吗?揭秘背后的合规与风险
# 得物分期额度提现:合规与策略的双重约束 得物分期额度的本质是消费信贷,而非现金提取工具。用户若将分期额度视为可随时提取的现金,本质上是对金融服务产品功能的误解。这种混淆源于消费金融产品的设计初衷...
羊小咩享花卡能提现吗?揭秘虚拟资产变现难题
近年来,随着互联网技术的飞速发展,各种社交软件和会员服务层出不穷。其中,“羊小咩享花卡”作为一种新兴的服务形式,受到了广泛关注。很多人在使用这类服务时都会产生疑问:这样的虚拟资产是否可以提现?能否实现...
携程自动还款怎么关?
携程自动还款怎么取消 在日常生活中,由于各种原因,有时会预订但未能实际使用的服务,比如酒店或景点门票。这时候,携程提供了自动还款功能,但有时我们 首先,用户需要登录携程账户。进入个人中心,找到“账单...
花呗使用平台:你的消费被记录了吗?
近年来,花呗作为一种便捷的消费金融服务,受到了广泛欢迎。很多用户关心的一个问题是:在使用花呗进行消费时,平台是否能准确追踪并记录用户的消费行为。答案是肯定的,花呗作为蚂蚁金服推出的一种信用支付工具,其...
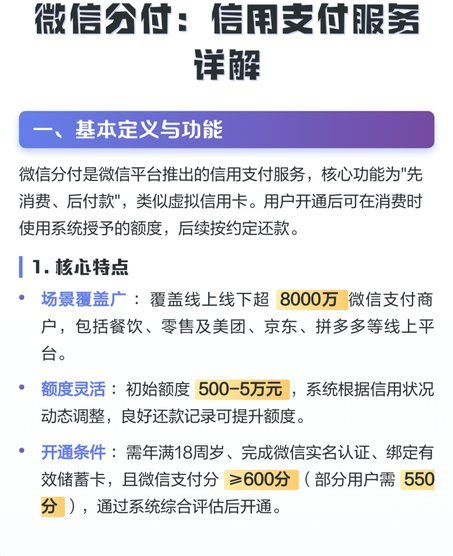
微信分付如何正确使用?
微信分付是腾讯推出的一款信用支付服务,旨在为用户提供便利的同时提升其信用评分。然而,部分用户误认为通过不当手段可以“套取”微信分付,这不仅违反了微信分付的服务规则,还可能导致信用评分受损。因此,了解微...