微信分付:套现风险与信用背调
微信分付作为腾讯生态内的信用支付工具,其设计初衷是为用户提供更便捷的消费场景。从技术逻辑看,该产品通过绑定微信支付账户实现信用额度管理,本质上与传统信用卡存在差异。用户在日常消费中积累的信用数据,会直接影响分付额度的动态调整,这种机制既强化了消费行为的可追踪性,也构建了更精细化的信用评估模型。值得注意的是,平台对资金流向的监控能力远超传统支付方式,任何异常交易都可能触发风控系统的主动干预。

在实际应用中,分付的场景化设计呈现出明显的消费场景适配特征。例如针对线上购物、线下扫码支付等高频场景,系统会根据用户历史行为预判消费能力。这种基于大数据的信用评估体系,使得分付在特定消费场景中展现出比传统信用卡更高的灵活性。但需清醒认识到,平台对资金流转的实时监控能力,使得任何试图规避监管的套现行为都存在被系统识别的风险。这种技术层面的约束,本质上构成了分付产品设计的底层逻辑。
从风险控制维度观察,分付的信用评估模型包含多重维度的数据校验。除了基础的消费记录,系统还会分析用户的社交关系链、设备指纹、地理位置等非传统金融数据。这种多维数据交叉验证机制,使得单纯依靠消费行为套现的可行性大幅降低。同时,平台对异常交易的响应速度和精准度,远超传统金融风控系统,任何试图通过技术手段绕过监管的行为都可能面临账户冻结等后果。
在合规使用层面,分付的信用额度本质上是腾讯生态内消费能力的数字化映射。用户通过日常消费积累的信用分,直接决定了可使用的额度上限。这种设计既鼓励理性消费,也形成了天然的信用约束机制。值得注意的是,平台对资金流向的追踪能力,使得任何试图将信用额度转化为现金的行为都可能被系统识别。这种技术层面的约束,构成了分付产品设计的核心逻辑。
从用户体验角度看,分付的信用额度管理呈现出明显的动态特性。系统会根据用户的消费频率、还款记录等行为数据,实时调整信用额度。这种动态调节机制既提升了资金使用的灵活性,也形成了持续的信用激励。但需注意,平台对异常交易的监控能力,使得任何试图通过技术手段规避监管的行为都可能面临账户风险。这种技术层面的约束,本质上构成了分付产品设计的底层逻辑。
在金融安全层面,分付的信用评估体系包含多重维度的数据校验。除了基础的消费记录,系统还会分析用户的社交关系链、设备指纹、地理位置等非传统金融数据。这种多维数据交叉验证机制,使得单纯依靠消费行为套现的可行性大幅降低。同时,平台对异常交易的响应速度和精准度,远超传统金融风控系统,任何试图通过技术手段绕过监管的行为都可能面临账户冻结等后果。这种技术层面的约束,构成了分付产品设计的核心逻辑。
相关文章
携程拿去花提现多久到账揭秘
携程拿去花提现到账时间的核心逻辑在于资金流转路径的时效性。用户通过携程平台使用花呗支付的订单,系统会将资金从花呗账户划转至用户绑定的银行卡。这个过程涉及携程支付系统、支付宝资金池以及银行清算三个环节的...
得物余额提现指南全攻略
关于如何从得物App中提现余额,许多用户可能遇到困惑。实际上,这一过程相对简单明了,但需要遵循官方的规定步骤来确保操作安全。首先,打开得物App并登录你的账号。进入“我的”页面后,在左侧菜单中找到“账...
日料“活虫”事件:安全隐患曝光
近日,一起以“顾客吃日料发现活虫”为主题的食品安全事件引发广泛关注。这一事件不仅暴露了餐饮行业在服务质量管理上的不足,也对食品供应链的安全性提出了严峻挑战。作为资深内容创作者,我将从多个维度深入分析这...
羊小咩便荔卡秒到秒回款解决方案
**一、实时数据流与API直连清算网络(The Core Automation)** 实现秒级回款的核心,绝非停留在传统的资金转账,而是建立一套基于实时数据流的API直连清算网络。商家侧的额度兑现,...
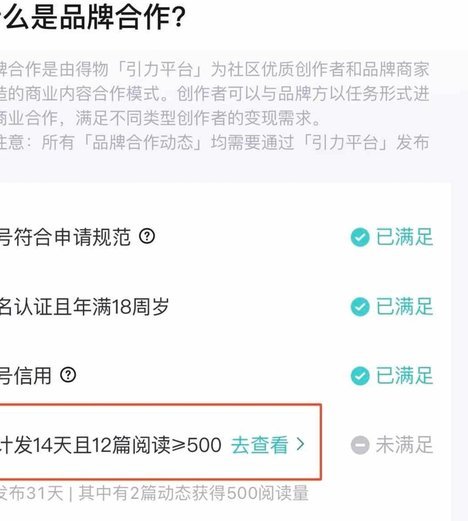
得物取现商家套现怎么办?合法应对指南
面对“得物取现商家 套现”这一现象,首先需要明确的是,任何形式的非法套现行为都是违反国家金融监管政策的。得物取现业务本身是为用户提供便捷的资金周转服务,但套现行为则背离了平台初衷,扰乱了市场秩序。因此...
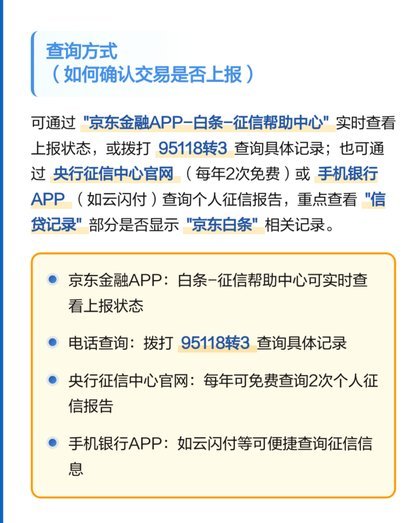
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...