微信分付套现平台的风险与挑战
微信分付套现平台,这个概念在过去几年内如同病毒式传播,吸引了大量用户,也引发了广泛的争议。要评估这类平台的价值,不能简单地将其定义为“方便快捷的资金周转工具”,而需要将其置于更复杂的生态环境中进行分析。核心问题在于:它们如何运作,又在哪些环节存在潜在风险?这些平台本质上是利用了微信的社交裂变特性,将小额资金以“借款-转账-还款”的方式链式传递。用户通常通过分享链接,吸引好友借款,借款人再将资金转给下一个好友,以此类推。这种模式看似简单,但却构建了一个高度依赖信任的系统,并且在操作过程中,涉及了多方利益和潜在的欺诈风险。 关键在于,这种“分付”的模式本身就削弱了传统金融机构的监管能力,使得资金流转更加隐蔽和难以追溯。因此,要理解这些平台的“怎么样”,必须先认识到它们所代表的风险和挑战。
深度分析微信分付套现平台的运营逻辑揭示了一个潜在的“信息不对称”问题。平台自身通常不直接提供贷款服务,而是搭建一个撮合平台,撮合用户之间的借款和借贷。这意味着平台的角色模糊,其风险控制能力有限。用户的信任主要建立在平台口碑和社交关系之上,但这种信任往往是脆弱的,稍有风吹草动,整个链条就可能崩塌。更重要的是,平台本身可能存在“洗钱”的风险。由于资金流动速度快、交易透明度低,这些平台容易成为非法资金洗钱的工具,增加金融风险。 此外,这些平台普遍缺乏完善的法律监管,很多情况下,它们运营的法律依据并不明确,用户在发生纠纷时,维权难度极大。需要注意的是,部分平台为了提升用户活跃度,会提供“收益分成”机制,进一步模糊了其风险控制的边界,用户收益的来源往往伴随着潜在的风险。
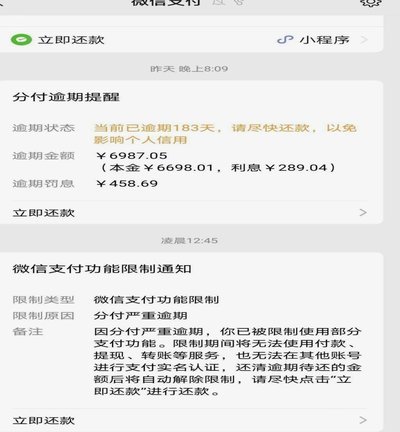
从用户角度来看,微信分付套现平台提供的便利性确实具有吸引力,尤其是在资金周转需求时。对于急需资金但信用资质不佳的人群来说,这些平台可能提供了一条“绕过传统金融机构”的途径。然而,这种便利性往往伴随着高额的利息和手续费,甚至可能导致用户陷入“债务陷阱”。更令人担忧的是,许多用户并没有充分了解风险,盲目参与,最终导致资金损失和信用受损。 平台本身也存在诱导用户参与的现象,利用用户的贪婪和对收益的渴望,将用户裹挟进复杂的套现模式中。 因此,用户参与此类平台时,务必保持谨慎,仔细评估自身风险承受能力,切勿盲目跟风。
当前,监管部门对微信分付套现平台的监管力度正在加强。但由于这类平台的运营模式具有明显的特点,监管难度较大。一方面,这些平台分散在各个角落,难以进行统一监管;另一方面,由于平台利用了微信的社交生态,规避了传统金融机构的监管手段,增加了监管的复杂性。未来,监管趋势可能朝着加强平台合规性、打击欺诈行为、完善风险控制体系的方向发展。对于投资者而言,了解监管动态,密切关注平台动向,可以帮助其更好地评估投资风险。更重要的是,要警惕那些承诺高收益、无风险的平台,理性看待此类平台提供的资金周转服务。 最终,微信分付套现平台的发展,反映了社会对便捷金融服务的需求,也暴露了金融监管体系的漏洞,需要各方共同努力,构建一个更加安全、高效、透明的金融生态。
相关文章
白条借款指南:轻松掌握借贷技巧
选择白条借款作为一种便捷的金融服务工具,首先要了解它背后的运作机制。白条是京东金融推出的一款信用支付产品,用户可以凭借个人信用额度进行线上购物或分期付款,并且在规定的时间内还款即可免息享受服务。这一特...
网贷陷阱:大学生借5000,却亏了1万!
某大学生因急需资金周转,通过某网贷APP申请了5000元贷款。平台以“秒批额度”“无抵押”为诱饵,诱导其签署包含“服务费”“保险费”等隐藏条款的协议。放款后账户仅到账3200元,所谓“砍头息”已提前扣...
微信分期付款指南:手把手教你如何操作和避坑
微信分期付款是一种便捷的购物方式,用户可以通过微信支付渠道完成分期消费。首先,在使用微信分期付款之前,用户需要确保自己的信用额度足够支持所购商品的价格,并且开通了微信支付功能。在选择好心仪的商品后,进...
先用后付套现店铺隐藏秘密
近年来,随着移动支付的普及和消费观念的变化,“先用后付”模式逐渐成为商家与消费者之间新的交易方式。然而,在某些特定的场景下,这一模式却演变为一种独特的套现手段——“暗语套现”。这种行为不仅违反了诚信原...
分期乐额度套现:3000变成1000?风险自知
近年来,随着互联网金融的兴起,各种在线借贷平台如雨后春笋般涌现,分期乐便是其中的一员。然而,围绕分期乐出现了一些灰色地带的行为,比如“额度套现”。所谓额度套现,指的是用户在平台借款后,通过各种途径将这...
“拿去花”背后的费用陷阱
在这个数字化金融时代,“拿去花”已经成为许多人日常消费的一部分。这类分期付款平台通过提供临时资金支持,帮助用户更灵活地进行购物和支付,但同时也隐藏着一定的风险与费用问题。对于消费者而言,了解“拿去花套...