消费新模式的创新者
### 分期付款的金融创新:以分期乐为例
在当今消费社会中,分期付款已成为一种普遍的购物方式。分期乐作为国内领先的分期平台,巧妙地将消费需求与金融服务相结合,开创了一种全新的消费模式。这种模式不仅为消费者提供了灵活的资金解决方案,也为商家带来了稳定的现金流。
从金融创新的角度来看,分期乐的成功在于其对传统信贷模式的突破。通过将商品价值转化为可分期偿还的形式,分期乐降低了消费者的准入门槛。用户无需复杂的申请流程,只需绑定银行卡即可完成支付,这种便捷性极大地提升了用户体验。
分期乐的核心竞争力还体现在其风控体系上。通过对用户的信用评估和大数据分析,分期乐能够有效控制坏账风险。这种基于互联网技术的授信方式,不仅提高了效率,也为消费者提供了更高的额度支持。
在消费文化层面,分期付款模式正在改变人们的购物习惯。"先享受,后买单"的理念逐渐成为主流,这也反映了年轻一代对消费的态度转变。然而,这种新型支付方式也带来了过度消费的风险,值得社会各界共同关注和引导。
从个人财务管理的角度来看,分期乐提供了一种理性消费的可能性。通过合理的分期安排,消费者可以更好地规划资金使用,避免因一次性支出带来的经济压力。但同时也要注意,过度依赖分期可能会影响个人信用记录,甚至引发财务风险。
分期乐的出现,不仅是一项技术创新,更是对传统零售模式的重大革新。它将金融服务深度嵌入消费场景,开创了一种更灵活、更人性化的支付方式。这种创新既满足了消费者的需求,也为商家和平台创造了新的价值空间。
相关文章
白条套现手续费多少?
白条套出来手续费多少,这个问题看似简单,实则牵涉到金融产品的使用逻辑和用户资金成本的核心问题。所谓的“白条套现”并非官方支持的操作方式,而是用户利用信用额度进行超出常规消费或借款用途的资金周转行为。因...
分期乐额度如何转现金
分期乐的购物额度本质上是平台基于用户信用评估授予的虚拟消费权限,其设计初衷在于满足用户对商品的分期支付需求。然而部分用户存在将额度转化为现金的潜在需求,这种操作往往涉及平台规则与金融逻辑的双重边界。从...
便利通卡片:智能支付新趋势
便利通卡片,这一看似简单的金融工具,在日常生活中扮演着越来越重要的角色。它们不仅仅是支付手段的补充,更成为现代消费者解决即时问题的有效途径之一。从公交出行到餐饮消费,再到小额借贷和账户管理,便利通卡片...
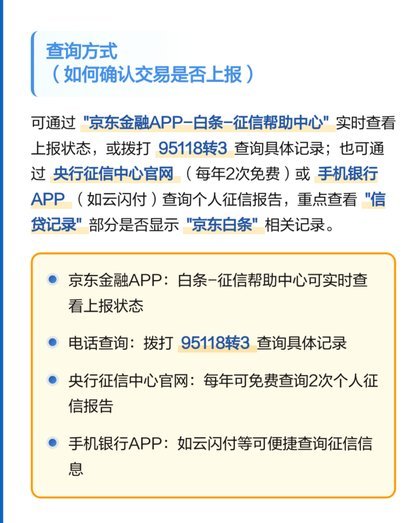
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...
微信分付最简单套现攻略
微信分付作为腾讯生态内的信用支付工具,其设计初衷是为用户提供便捷的消费分期服务。从技术架构来看,该产品依托微信支付的底层交易系统,通过用户信用评估模型实现额度授信。值得注意的是,其资金流转路径与传统信...
关键词的进化之路
关键词始终是信息流动的枢纽,其本质是人类对复杂世界进行符号化编码的产物。在搜索引擎的算法逻辑中,关键词承担着连接用户需求与内容资源的桥梁功能,其排列组合构成信息检索的坐标系。当用户输入"量子计算"时,...