携程拿去花额度使用误区
携程“拿去花额度提现”现象的背后,并非简单的平台问题,而是一场对金融科技信任的微妙考验。这起事件的爆发根源在于携程生态下“消费分红”模式的复杂性与用户预期之间的脱节。用户通过完成特定消费任务(例如在携程平台内的酒店、机票等消费)来获得消费额度,并期望能够将这些额度灵活地用于其他场景。然而,携程平台的设计并未提供清晰明确的提现机制,用户权益的获取路径过于隐晦,导致大量用户在未真正完成“消费分红”目标的情况下,已经将平台提供的额度用于日常消费,并误以为能够直接提现。这并非“携程把钱拿走了”,而是用户自身的消费行为和对平台功能的误解共同作用的结果。理解这一本质,才能真正解决问题的根源,避免类似事件再次发生。需要强调的是,平台本身并非“偷”走用户钱,而是用户对平台运作机制的认知不足,以及对“消费分红”的预期管理缺失,这些才是导致“拿去花”现象的核心原因。
要理解“携程拿去花额度提现”的复杂性,需要审视整个“消费分红”模式的运作逻辑。在“消费分红”模式下,平台提供的额度并非直接发放的现金,而是基于用户消费行为产生的信用。平台利用消费数据评估用户的信用等级,并以此作为发放额度的依据。用户通过积极参与平台消费,提升自身的信用等级,从而获得更高的额度。然而,这个过程本身就存在固有的不确定性,用户的信用等级受到多种因素的影响,包括消费频率、消费金额、消费品类等。因此,用户无法完全控制自身的信用等级,也就无法完全保证能够获得预期的消费额度。 更重要的是,平台通常会设置明确的“消费目标”,用户需要完成这些目标才能获得更高的额度,而未完成目标的额度则可能会被冻结或减少。用户需要清楚地理解平台的规则,避免盲目消费,以免导致额度被冻结,最终无法提现。
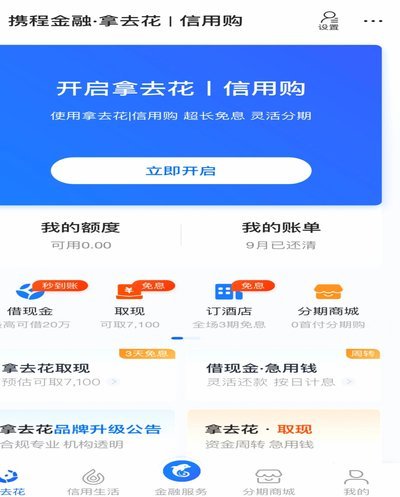
解决“携程拿去花额度提现”现象,需要平台和用户双方共同努力,构建一个更加透明、明确的消费分红机制。平台需要简化提现流程,提供清晰的操作指引,并设立明确的提现标准和时间节点。同时,平台也需要加强对用户权益的保护,对用户进行充分的风险提示,确保用户了解“消费分红”的运作规律,避免误解和过度期待。从用户角度来看,需要提高自身的风险意识,理性消费,避免盲目追求“消费分红”,更要关注自身的信用等级,并根据平台规则进行合理的消费规划。 此外,平台应该建立有效的用户反馈机制,及时了解用户对“消费分红”模式的意见和建议,并根据用户反馈不断改进平台规则,提升用户体验。
最终,解决“携程拿去花额度提现”问题,更重要的是重塑用户对金融科技平台的信任。 “消费分红”模式本身并非不可行,但其成功的关键在于其透明度和公平性。如果平台能够真正地尊重用户,并以公平、透明的方式运营,那么“消费分红”模式将能够真正地激发用户的参与热情,并建立起用户与平台之间的长期信任关系。 这也促使金融科技企业在设计用户激励机制时,更加注重用户体验和风险提示,避免过度承诺和误导。 只有在用户充分理解平台规则,并对平台运作机制建立信任的基础上,才能真正实现“消费分红”模式的价值,并推动整个金融科技行业的健康发展。
相关文章
羊小咩贷款:利弊分析与风险警示
羊小咩贷款App,从其用户体验和风险控制角度来看,并非传统意义上“好”或“坏”的简单二元评价。这款App瞄准的是年轻消费群体,尤其是大学生和刚步入社会的年轻人,提供小额、快速的消费信贷服务。其优势在于...
鹿优选平台:如何巧妙实现现金提现
在当下互联网经济蓬勃发展的大背景下,各类新兴平台层出不穷,其中不乏一些以“轻创业”、“零门槛”为噱头的项目。鹿优选作为一个新兴的生活方式服务平台,在短时间内吸引了大量用户关注。然而,近期关于“如何套现...
羊小咩享花卡能提现吗?揭秘虚拟资产变现难题
近年来,随着互联网技术的飞速发展,各种社交软件和会员服务层出不穷。其中,“羊小咩享花卡”作为一种新兴的服务形式,受到了广泛关注。很多人在使用这类服务时都会产生疑问:这样的虚拟资产是否可以提现?能否实现...
分期乐平台官方电话及客服方式
关于分期乐平台的电话号码,许多用户可能有过疑问。事实上,随着金融科技的快速发展和消费者需求的变化,各大平台都在不断优化其客户服务系统。对于分期乐这样的电商平台来说,提供多元化的联系方式,如在线客服、电...
先用后付套现店铺隐藏秘密
近年来,随着移动支付的普及和消费观念的变化,“先用后付”模式逐渐成为商家与消费者之间新的交易方式。然而,在某些特定的场景下,这一模式却演变为一种独特的套现手段——“暗语套现”。这种行为不仅违反了诚信原...
花呗套用风险有多大
花呗的套用行为,其风险暴露程度并非绝对,而是取决于操作的技巧、花呗账户的性质、以及支付宝的风险控制机制等多重因素共同作用的结果。从技术层面讲,花呗的交易记录与真实的账户信息紧密关联,任何异常的关联模式...