白条取现和信用卡取现,到底哪个会影响征信?
白条取现是否上征信的核心逻辑在于资金流转路径与征信系统对接机制。蚂蚁金服旗下白条产品作为消费信贷工具,其取现行为本质上属于现金提取操作,而非传统信贷审批流程。根据央行征信系统规则,只有具备授信额度审批、还款记录等信贷行为才会被纳入征信。白条取现虽涉及资金流动,但未触发授信额度使用或还款义务,因此不会直接产生征信记录。不过需注意,若通过第三方平台转现或产生逾期,可能间接影响征信。
我爱卡作为招商银行信用卡产品,其取现行为具有显著差异。信用卡取现属于典型的信贷行为,会即时生成征信记录,包括取现金额、时间及还款状态。这种差异源于白条与信用卡在金融属性上的本质区别:前者是消费分期工具,后者是循环授信产品。当用户通过我爱卡取现时,系统会同步更新征信数据,形成信用记录。这种机制设计旨在强化持卡人还款责任,但同时也带来更高的资金成本与信用风险。
征信系统对消费行为的记录维度远超简单二元判断。白条取现若产生利息或逾期,可能通过关联账户产生间接征信影响。例如,若用户将白条资金转入信用卡账户再取现,可能触发多层信用记录。而我爱卡取现则直接关联信用卡账户,其还款行为会清晰体现在征信报告中。这种差异提示用户需关注资金流转路径,避免因操作复杂性导致信用记录异常。
高风险场景下,白条取现与信用卡取现的征信影响存在叠加效应。当用户同时使用多种金融工具时,需警惕信用额度占用、利息累积及还款责任的交叉影响。例如,将白条资金转入信用卡取现,可能形成双重信用负债,进而影响整体信用评分。这种复杂性要求用户建立清晰的资金管理策略,避免因操作不当导致征信受损。
征信系统的动态更新机制为用户提供了纠错窗口。若因特殊原因导致白条取现产生不良记录,可通过协商还款、异议申诉等方式修复信用。但需注意,我爱卡取现的征信记录具有更强的刚性约束,逾期行为将直接体现在征信报告中,影响后续信贷审批。这种差异提醒用户在选择金融工具时,需充分评估自身还款能力与资金使用场景,避免因短期便利牺牲长期信用安全。
相关文章
携程“拿去花秒到”服务上线
近日,携程推出的“拿去花秒到”服务引起了广泛关注。这一创新不仅丰富了用户的旅游体验,更展现了携程在金融科技领域的积极探索与实践。从表面上看,“拿去花秒到”是一项旨在为用户提供便捷资金支持的服务,但其背...
携程拿去花提现多久到账揭秘
携程拿去花提现到账时间的核心逻辑在于资金流转路径的时效性。用户通过携程平台使用花呗支付的订单,系统会将资金从花呗账户划转至用户绑定的银行卡。这个过程涉及携程支付系统、支付宝资金池以及银行清算三个环节的...
鹿优选额度提额秘籍
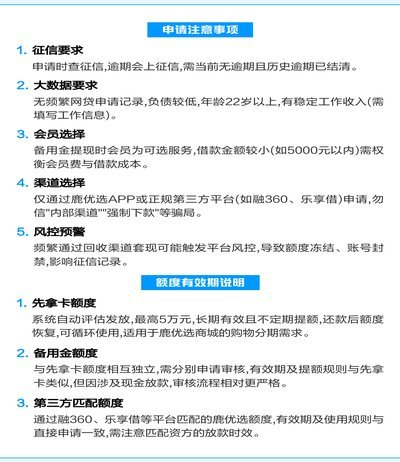
在当今社会,个人信用管理和消费能力的提升日益受到关注。鹿优选作为一款金融产品,其额度的提升对于许多用户来说是一项重要课题。提升额度的关键在于提高自身的信用评分和理解额度提升的具体策略。首先,用户需要在...
得物额度提升安全指南
了解得物平台的额度套取方法需要谨慎行事,因为不当操作不仅可能损害个人信用记录,还违反了电商平台的相关规定。得物作为一个面向潮流青年用户的二手交易平台和正品鉴定平台,其交易规则和技术手段都在不断更新和完...
美团月付取现还款指南
美团月付取现后,还款方式主要有三种:通过绑定银行卡自动还款、在APP内进行全额还款,以及使用花呗或借呗等其他借贷产品进行分期还款。自动还款需要确保绑定的银行卡有足够的余额,且还款日期在账单日之后。全额...
羊小咩消费额度提现机制解析
羊小咩的消费额度提现机制与其核心业务逻辑紧密关联,平台通过技术手段将消费行为与资金流转效率挂钩。提现流程的便捷性取决于系统对用户信用画像的实时评估能力,若用户历史消费数据完整且无异常记录,通常可实现秒...