花呗账户被冻结怎么办?详解解冻攻略
花呗账户因套现行为被冻结,本质上是平台风控系统对违规操作的强制响应。蚂蚁集团的信用评估模型不仅关注交易金额,更通过行为轨迹分析识别异常模式。当系统检测到频繁小额转账、非本人消费等特征时,会触发账户保护机制,导致额度冻结甚至永久封禁。这种设计源于金融合规要求,套现行为本质上属于信用卡套现的变体,可能涉及资金挪用、洗钱等风险,平台必须通过技术手段切断此类操作路径。
用户遭遇冻结后,首要任务是定位违规操作的具体环节。需核查是否存在代付、虚假交易、拆分支付等行为,这些都可能触发风控阈值。若确认无违规,应立即通过官方渠道提交申诉,需提供完整交易流水、消费凭证等材料。值得注意的是,部分用户误将正常代购行为视为套现,需明确区分商业合作与资金转移的界限,避免因认知偏差延长申诉周期。
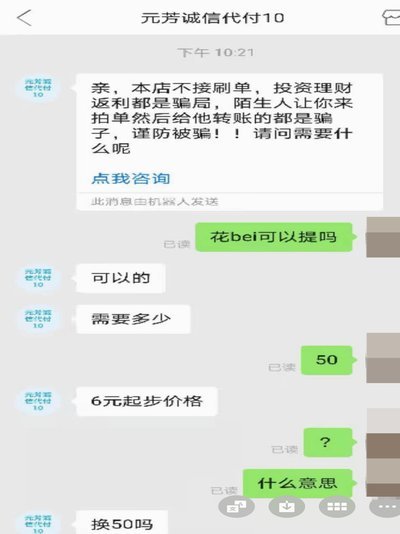
平台在处理此类事件时存在双重考量:既要维护金融秩序,又要平衡用户体验。部分用户因对规则理解不足而误触红线,此时需通过人工审核通道说明情况。但若存在主观恶意套现,平台可能采取更严厉的措施,包括限制账户功能、上报征信系统等。这种分级处理机制反映了风控系统的精细化程度,也要求用户必须建立合规使用意识。
恢复账户功能的关键在于重建信用轨迹。用户需在冻结期间避免任何高风险操作,通过正常消费、按时还款等方式重塑账户画像。同时可主动联系花呗客服,说明情况并申请信用评估复审。值得注意的是,部分用户尝试通过"借新还旧"方式规避限制,这种操作可能加剧信用受损,需谨慎评估风险。平台对信用修复的容忍度通常与违规严重程度呈反比,轻度违规者恢复周期可能短至数周。
长期来看,用户应重新审视消费金融产品的使用边界。花呗等工具的设计初衷是满足消费需求,而非成为资金流转渠道。建立健康的信用记录需从规范使用开始,包括避免频繁更换绑定账户、不参与套现链条、合理规划额度使用等。平台也在持续优化风控模型,未来可能通过行为预测算法提前预警潜在风险,用户需及时响应系统提示以避免被动违规。
相关文章
京东白条提现:别上套路
京东白条提现的核心逻辑建立在账户绑定与资金流转的闭环中,但部分用户因对规则理解偏差或信息不对称,容易陷入非官方渠道的陷阱。例如,某些第三方平台以"秒到账"为噱头,诱导用户通过非京东渠道完成提现操作,实...
羊小咩贷款:利弊分析与风险警示
羊小咩贷款App,从其用户体验和风险控制角度来看,并非传统意义上“好”或“坏”的简单二元评价。这款App瞄准的是年轻消费群体,尤其是大学生和刚步入社会的年轻人,提供小额、快速的消费信贷服务。其优势在于...
花呗秒套平台风险剖析
“花呗秒套平台”这一现象,根源上是对当下流动资金短缺、投资焦虑以及平台式金融的反映。我们不能简单将其定义为“好”或“坏”,而需要从几个核心层面进行审视。首先,这种平台利用了花呗的便捷支付功能,通过将小...
网贷陷阱:大学生借5000,却亏了1万!
某大学生因急需资金周转,通过某网贷APP申请了5000元贷款。平台以“秒批额度”“无抵押”为诱饵,诱导其签署包含“服务费”“保险费”等隐藏条款的协议。放款后账户仅到账3200元,所谓“砍头息”已提前扣...
便荔卡包支付被拒怎么办?
近年来,随着移动支付的普及,“便荔卡包”因其便捷性而受到广大消费者的青睐。然而,在实际使用中,部分用户会遇到“秒拒”的问题,即扫码或刷卡时系统立即拒绝交易。这一现象不仅影响了用户的购物体验,也给商家带...
分期乐额度套现触法吗?
近年来,随着互联网金融的快速发展,分期消费平台如雨后春笋般涌现,其中分期乐便是广受关注的一个平台。这种便捷的支付方式极大地改善了消费者的购物体验,但也引发了一些争议性的话题,比如“分期乐额度套现违法吗...