白条还款协商技巧:如何制定有效策略
制定还款协商策略,核心不在于一次恳求,而在于构建一套严密的财务结构和说服力极强的谈判模型。盲目等待催收电话,只会让自身处于弱势的防御姿态。真正有效的准备,是从对自身现金流的深度盘点做起。你必须清楚地知道,当前月度可支配收入的硬性支出是多少,以及在哪些非必需领域可以进行一次性的、有计划的削减。把所有欠款的明细——包括原始金额、利息累积、当前的还款进度——都整理成一份清晰的报告。这份内部诊断报告,就是你后续所有协商的基础。一旦你带着这份数据,带着清晰的成本模型与还款潜力去面对平台方,你讨论的就不是“能不能还”,而是“我怎样以最低成本的最优方案来还清”。专业性体现在对自身困境的量化认知上,而不是对平台侧的辩解。
进入协商阶段,切忌采取情绪化的沟通方式,必须全程保持像商业谈判一样的冷静、结构化和逻辑性。当你主动发起协商时,身份应定位为一个负责任的、有解决能力的财务主体,而不是一个深陷困境的债务人。协商的前提是,你必须掌握平台的还款周期规则和计息机制,了解他们最关注的不是你当前的周转难题,而是最终能否收回资金的确定性。因此,当你提出请求时,不可仅仅提出“延期”这一单一诉求。相反,应当将协商分解为多个维度,例如主体的账期延长、利息的减免比例,或者将一次性的大额还款拆分为几个月更小、更稳的摊销期。系统地抛出多个选项,能大大提升你计划的可操作性和专业度,让平台感觉到你是有备而来,并非临时抱佛脚。
针对“白条怎么协商还款”的具体问题,切忌只纠缠于哪个时间点可以少还一点。更高级的策略是,引导协商目标从“减缓还款压力”升级到“重构还款结构”。这意味着,你需要积极探询平台是否具备“展期置换”或“低息分期重组”的内部产品。如果你的短期现金流受限,那么讨论的焦点应锁定在:是否可以将一部分本金进行展期,以换取当前周期的利息降息或更低的每日手续费。如果协商只是停留在“推迟到下个月”,这只是给债务积攒了更多的利息成本。真正的解局,是将一个周期内的还款成本,结构性地拉低,将无法承受的月供压力,分散到更长且可管理的周期内。
最终的还款协商,从来不只是财务上的画上句号,它更是一次财务健康度的系统性重塑。一旦达成新的还款协议,任何单方面的主观放松都可能导致协议的违背和更严重的信用后果。务必将新的还款计划视为如同企业贷款的严肃合同,严守每一期还款的纪律性。此外,更关键的是,你需要通过这次危机,审视和优化自身所有的消费信贷结构。哪些资金是真正的刚需?哪个平台的信贷额度是过度依赖?从本次协商获得的经验教训中提炼出规律:无论是白条还是其他形式的短期信贷,都必须有清晰的收回路径和风险预警机制。只有完成了债务的结构化优化,才能真正实现财务的脱困与长期的稳健运行。
相关文章
分期乐如何取现及注意事项
随着互联网金融的发展,越来越多的用户选择使用分期乐这类线上借贷平台解决资金周转问题。当用户获得一定的信用额度后,如何有效地将这笔钱取出并用于实际需求成为了一个重要的话题。取现功能作为分期乐的一大特色服...
花呗使用平台:你的消费被记录了吗?
近年来,花呗作为一种便捷的消费金融服务,受到了广泛欢迎。很多用户关心的一个问题是:在使用花呗进行消费时,平台是否能准确追踪并记录用户的消费行为。答案是肯定的,花呗作为蚂蚁金服推出的一种信用支付工具,其...
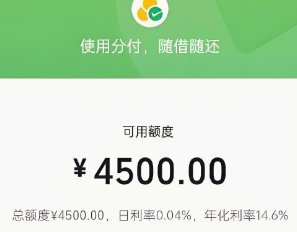
微信分付能套现吗?答案揭晓
微信分付作为一种信用支付工具,其主要功能是帮助用户提高额度,以便在消费时享受提前付款的便利。然而,在探讨“微信分付套出来现金”与“套不上去”的话题时,我们需要从多个维度进行深入分析。 首先,理解“套...
怎样做套花
设计一套成功的套花,绝非仅仅是将形态各异的鲜花简单排列到花器之中。这本身是一种极具视觉叙事性的结构艺术,它要求创作者具备从自然形态中提炼出设计原则的能力。首先,必须跳出对“物料”的认知,将注意力集中于...
白条平台:电商新风口
消费行为本质上是一种价值预付的心理博弈,而“能使用白条的平台”的崛起,正是这一博弈模式的数字化体现。这类支付能力的普及,标志着电商交易的重心已经从单纯的商品展示,转移到了信用承载力的构建。大型综合性电...
便荔卡提现套现方法解析
在移动支付时代,微信零钱作为便捷的支付工具,逐渐成为用户管理资金的重要方式。然而,部分用户出于各种动机,试图通过套现将零钱转化为可用现金。这种行为虽然看似简单,却涉及复杂的金融逻辑和风险。 微信平台...