分期乐额度如何查看
分期乐额度的查看路径与用户行为逻辑存在深层关联。在APP首页的"我的"页面,额度信息通常以"可用额度"和"已用额度"的双栏形式呈现,但这种可视化设计实则暗含平台对用户消费习惯的引导。当用户频繁查看额度数值时,系统会通过行为数据推断其资金需求强度,进而调整授信策略。值得注意的是,部分用户在查看额度后立即进行消费操作,这种即时反馈机制会触发算法对信用评分的动态修正,形成"查看-消费-评估"的闭环。
额度数值的波动本质上是信用评估模型的实时输出。平台通过整合用户消费频次、还款记录、设备指纹等多维数据,构建动态信用画像。当用户连续三个月未使用额度,系统会启动贷前评估流程,此时额度显示可能呈现"暂无可用"的状态。这种设计并非简单的额度冻结,而是基于风险控制策略的主动授信调整,反映出平台对用户信用风险的预判机制。
提升额度的核心在于建立稳定的信用行为模式。平台算法更倾向于奖励那些消费金额稳定、还款周期规律的用户,这种行为特征与传统信用卡的信用评分逻辑高度契合。值得注意的是,用户在不同场景下的消费行为会产生差异化影响,例如在教育分期场景中完成的消费,其对额度评估的权重可能高于日常购物分期。这种场景化评分体系揭示了平台对细分市场的精准把控。
额度管理本质上是信用资源的动态分配过程。当用户连续获得额度提升时,系统会通过消费额度的阶梯式释放,引导用户逐步增加负债规模。这种设计暗含着平台对用户消费能力的试探性评估,最终形成"额度增长-消费刺激-风险累积"的微妙平衡。用户需警惕的是,过度依赖额度增长带来的消费惯性,可能反向影响信用评分的稳定性。
相关文章
得物提现:银行卡到账详细教程
得物作为国内领先的潮流电商平台,近年来因其独特的商业模式和庞大的用户群体而备受关注。然而,对于许多初次接触得物的消费者来说,如何将平台内的资金提现至银行卡仍是一个相对陌生的过程。本文将从实际操作的角度...
鹿优选先享卡:精准营销实现商家秒达
鹿优选先享卡“秒到商家”的策略,本质上是对消费习惯深度挖掘与利用的结果,而远不止是简单的“促销”手段。它代表着鹿优选对传统电商模式的颠覆性思考:直接贴近消费者,直接打破中间商环节,并通过精准的流量引导...
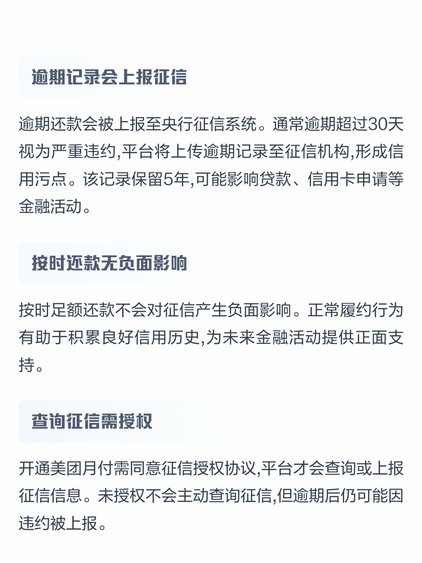
美团月付取现上征信吗?查询指南来了
随着金融科技的发展,越来越多的生活服务类平台推出了便捷的金融产品。美团月付便是其中之一,它结合了消费与贷款的功能,为用户提供了更加灵活的资金周转方式。然而,在享受便利的同时,许多消费者关心的一个问题是...
微信分付的钱,怎么用起来?
微信分付作为腾讯旗下的一款信用支付产品,允许用户在消费时享受信用透支服务,无需立即支付全部金额。但分付的使用与管理,需要用户具备一定的信用意识。首先,用户需要通过微信分付的申请流程,提供个人信用信息,...
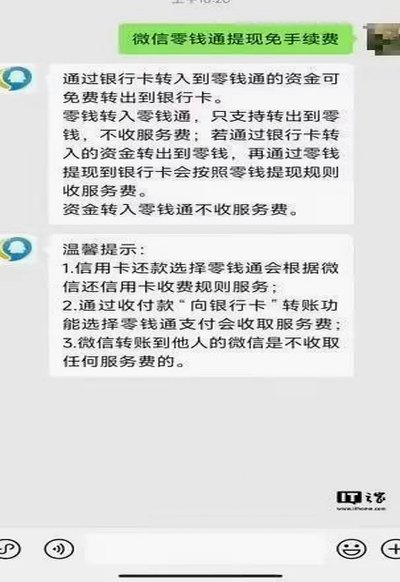
分付取现多久到账?
分付取现的到账时效与资金流转逻辑存在多重变量。以支付宝体系为例,当用户通过分付功能进行提现操作时,系统会首先进行风险校验与额度校准。若选择绑定银行卡提现,资金流转需经过支付通道对接、银行端清算、账户余...
鹿优选提现:多久能到账?影响因素详解
鹿优选提现到账时间的差异性源于平台资金流转机制的设计逻辑。通常情况下,用户完成提现申请后,系统需经历账户审核、资金划转、银行处理三个阶段。其中账户审核环节可能耗时数分钟至数小时,取决于用户资料完整性与...