分期乐停贷怎么办?应对指南
分期乐突然停止借贷服务,往往源于平台自身风控策略调整或外部监管政策收紧。这种变动可能涉及资金池管理新规、利率上限限制,或是平台为规避合规风险主动收缩业务。用户需首先确认是否因自身资质不符触发风控机制,例如征信记录异常、收入证明缺失或历史逾期未结清。此时应通过官方渠道核实具体原因,避免盲目申请其他平台导致信息被过度查询,反而影响后续融资能力。
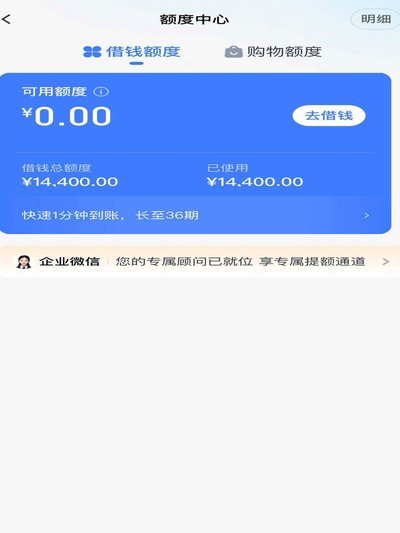
面对借贷通道受阻,用户需重新评估自身财务状况。若存在紧急资金需求,可优先考虑亲友借款、信用卡分期或银行低息贷款等替代方案。但需警惕高利贷陷阱,尤其在平台停贷后,部分不法机构可能以“无抵押”“秒到账”为诱饵诱导借贷。建议通过正规金融机构渠道获取资金,同时保留完整交易记录以备纠纷处理。对于非紧急需求,应暂缓消费计划,避免因短期资金缺口引发长期债务危机。
平台停贷可能暴露用户在信用管理上的薄弱环节。此时应重点核查个人征信报告,修正错误信息并消除逾期记录。若存在多头借贷现象,可尝试与各债权方协商延期还款或调整分期方案。部分持牌机构提供债务重组服务,但需谨慎甄别资质,优先选择持银保监会牌照的金融机构。同时,建议建立应急资金池,将月收入的10%-20%强制储蓄,以应对未来突发资金需求。
长期来看,用户需重构个人财务健康度。可借助银行或专业机构的信用评分模型,识别影响信用评级的关键因素,如查询次数、负债率、还款频率等。通过优化消费结构、增加收入来源、提升信用记录等方式,逐步修复信用画像。同时关注正规借贷平台的政策动态,当平台恢复服务时,可通过优化资质重新申请。这一过程虽需时间,但能有效降低未来融资门槛,避免陷入被动局面。
相关文章
得物额度提升安全指南
了解得物平台的额度套取方法需要谨慎行事,因为不当操作不仅可能损害个人信用记录,还违反了电商平台的相关规定。得物作为一个面向潮流青年用户的二手交易平台和正品鉴定平台,其交易规则和技术手段都在不断更新和完...
携程“拿去花”:积分如何兑换旅行福利?
携程的“拿去花”功能,本质上是一种会员权益兑换机制,其核心逻辑是将用户积累的积分(携程会员等级对应积分)转化为可兑换的实体服务或虚拟商品。这里的“花”并非字面意义的花朵,而是携程对积分兑换商品的一种形...
花呗信息该怎么获取?风险须知
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种信用支付方式受到了广泛的欢迎。然而,在一些特定情况下,部分用户可能出于各种目的试图“套出”花呗的服务或数据信息。值得注意的是,这种做法不仅违反了用户的...
羊小咩消费额度提现机制解析
羊小咩的消费额度提现机制与其核心业务逻辑紧密关联,平台通过技术手段将消费行为与资金流转效率挂钩。提现流程的便捷性取决于系统对用户信用画像的实时评估能力,若用户历史消费数据完整且无异常记录,通常可实现秒...
分期乐平台可信度如何
分期乐作为校园分期领域的头部平台,其运营模式与传统消费金融存在本质差异。平台通过校园代理体系渗透用户群体,利用学生消费能力尚未完全建立的特性,以"先享后付"为卖点吸引用户。这种模式在初期确实撬动了大量...
羊小咩低手续费背后的秘密
羊小咩在支付市场上以其独特的定位和低手续费优势吸引了一批用户,其运作模式与传统支付渠道存在显著差异,直接影响了其成本结构。区别在于,传统支付机构需要承担银行卡通道费、风控成本、以及运营维护的各类支出,...