花呗秒提额实战技巧:2020年真实案例解析
所谓的“花呗秒提额”并非依赖于某种神秘的漏洞,其实质是触发了阿里金融风控系统中的特定信用模型阈值。从2020年的实测数据来看,系统的授信逻辑已从简单的“消费金额累积”转向更为复杂的“用户画像匹配”。这意味着,单纯地刷高交易额不仅无法保证提额,反而可能因为异常的消费频次被判定为风险账户。真正的秒提额,通常发生在用户行为与系统预设的高信用标签高度重合的瞬间,比如在特定的消费场景下完成了高客单价且符合身份属性的支付,从而触发了实时授信的自动升级机制。
深入分析其底层逻辑,风控模型最看重的是资金周转的稳定性与还款意愿的强弱。很多亲测经验中提到的“快进快出”策略在2020年后效果递减,是因为算法已经能够识别虚假交易。真正有效的路径是构建一个健康的信用呼吸周期:适度使用额度,保持高频率的小额刚需消费,并确保还款时间始终早于最后期限。这种行为向系统传递了一个关键信号——用户对该信贷产品有依赖但无过度依赖,具备极强的还款能力和良好的财务规划习惯,这才是触发额度快速跃迁的核心驱动力。
除了内部的消费数据,外部数据的协同校验在提额过程中起到了决定性作用。支付宝生态内的芝麻信用分虽然是重要参考,但其权重正在被实时资金流动态所稀释。2020年的实测表明,绑定一张余额充足且活跃度高的银行卡,能够显著提升系统的信心值。当系统通过关联分析发现用户在其他金融机构拥有良好的信用记录或稳定的资产证明时,会极大程度地降低授信风险权重,从而在一次简单的消费确认后,瞬间完成额度的上调,实现所谓的秒提效果。
对于追求额度增长的用户而言,必须意识到信用额度本质上是平台对用户未来偿还能力的预支。过度迷信所谓的“提额技巧”而忽视整体财务健康,极易陷入信用陷阱。真正的资深玩家关注的是如何通过优化个人资金流向,将自己塑造成为算法眼中“低风险、高价值”的优质样本。当你的消费行为逻辑与平台追求的稳健增长目标一致时,额度的提升只是一个自然而然的结果,而非刻意追求的手段。在这种认知维度下,提额不再是博弈,而是一种信用资产积累的必然产物。
相关文章
轻松套花被,打造舒适睡眠环境
在日常家居生活中,如何正确地为床铺选择和套上合适的花被,不仅关乎美观舒适度,更直接影响到睡眠质量。首先,在挑选花被时,应该考虑房间的整体色调与风格,确保花被的图案、颜色能够和谐融入室内装饰中。例如,简...
得物平台的正规性与安全保障探讨
得物平台自成立以来,就一直致力于为消费者提供一个集鉴别、交易和社区交流于一体的综合性购物环境。它不仅是一个商品交易平台,更强调其专业的物品真伪鉴定服务,以此树立了与其他电商平台不同的品牌特性。然而,对...
微信分付套现技巧及安全指南
微信分付作为一种新兴的支付工具,自其推出以来就备受关注。然而,在享受便捷的同时,用户常常对如何最大化利用这一服务感到困惑,特别是关于套现的问题上。本文将深入探讨如何在合法合规的前提下,通过合理的方式使...
美团月付取现还款指南
美团月付取现后,还款方式主要有三种:通过绑定银行卡自动还款、在APP内进行全额还款,以及使用花呗或借呗等其他借贷产品进行分期还款。自动还款需要确保绑定的银行卡有足够的余额,且还款日期在账单日之后。全额...
微信分付最简单套现攻略
微信分付作为腾讯生态内的信用支付工具,其设计初衷是为用户提供便捷的消费分期服务。从技术架构来看,该产品依托微信支付的底层交易系统,通过用户信用评估模型实现额度授信。值得注意的是,其资金流转路径与传统信...
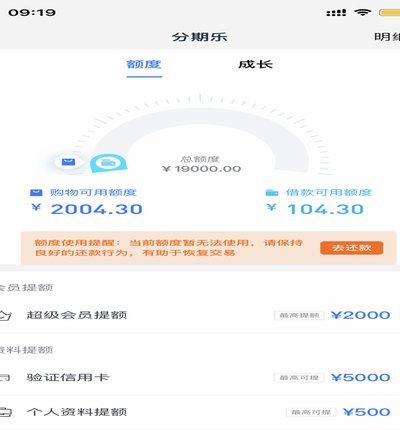
优化分期乐额度的秘密
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...