便荔卡包7000套现风险解析
任何关于“便荔卡包7000”这种具有特定代号和交易背景的物品进行套现价值评估,不能简单地归结为一个固定的金额。专业的视域下看,这根本不是一个供需关系的计算问题,而是多维度的风控模型与市场信誉成本综合测算的产物。真正影响到最终到手现金流动的核心变量,远超出物品本身的品牌价值和型号编号所能承载的范围。我们必须将视角从单纯的产品评估转向对整个交易生态系统的解构。这种深度估值要求评估者兼具商品分析师、金融风控专家以及行业链条观察者的复合视角,才能绘制出其真正的市场临界点区间图谱。
深入拆解“套现”这个动作本身所蕴含的风险溢价与流通壁垒至关重要。如果交易渠道缺乏透明的法律背书和完善的第三方托管机制,那么任何预期的高额到手款都必须被一个极高的不确定性折扣所抵消。资金流动的效率、支付方的信誉度以及底层合约的执行力,才是决定“实际可兑现价值”的最强推力。如果该交易缺乏公认的评级机构认证或权威背书,那么所有涉及资金往来的环节都会自动叠加一层系统性风险折算率。因此,讨论到“多少”,实际上是在计算一个由流通信任度决定的、持续动态变动的风险折扣因子。
从商品价值学角度看,“卡包7000”的价值锚定点并非停留在二级市场交易记录上,而在于其替换成本(Replacement Cost)与稀缺性指数(Scarcity Index)的交汇处。一般而言,当一个具有品牌特征的物品进入快节奏、高周转的套现流程时,其可被量化的价值曲线会迅速向下倾斜。真正的专业评估必须引入对该品类历史供需数据进行回溯分析,考察在类似市场环境下,同批次、相同状态产品的实际退出机制与定价区间。我们探寻的并非账面上的理论最大值,而是能够抵抗时间侵蚀和信息不对称后,最稳健且具有可验证性支持度的底线公允价值范围。
最终得出精准到手的现金流结果,必须将宏观经济周期、所在市场的政策合规要求以及核心交易方的信用背书全部纳入权重考量。任何忽略这些外部制约因素的单一估值模型都不过是纸面财富的幻想。一套完整的资产退出评估流程需要建立起严格的三方校验机制:首先由品类鉴定权威机构锁定物理价值;其次由独立的金融风控主体计算流动性和抵押级别;最后,必须由具有高度行业公信力的交易平台来锚定结算汇率和履约保证金。只有当这三层架构形成完备且闭环的信任链条时,才能为整个“便荔卡包7000”项目提供一个兼具可操作性与风险可控性的科学财务结论。
相关文章
得物的购物额度在哪里开通
得物(原多米)的购物额度并非一个一成不变的数值,它更多像是一个信用体系的体现,而开通的路径则围绕着用户行为的积累与平台信任的建立。最初的新用户,默认会被限制在较低的购物额度内,这并非为了阻碍消费,而是...
揭秘花呗套现的真相与风险
花呗,作为支付宝推出的一种信用支付服务,其本质是消费信贷,而非套现工具。许多用户误以为可以通过特定平台轻松“套现”,殊不知这背后隐藏着巨大的风险。首先,花呗的额度是根据用户的信用评估动态调整的,其核心...
便利通卡片:智能支付新趋势
便利通卡片,这一看似简单的金融工具,在日常生活中扮演着越来越重要的角色。它们不仅仅是支付手段的补充,更成为现代消费者解决即时问题的有效途径之一。从公交出行到餐饮消费,再到小额借贷和账户管理,便利通卡片...
分期乐平台可信度如何
分期乐作为校园分期领域的头部平台,其运营模式与传统消费金融存在本质差异。平台通过校园代理体系渗透用户群体,利用学生消费能力尚未完全建立的特性,以"先享后付"为卖点吸引用户。这种模式在初期确实撬动了大量...
便荔卡取现8000元服务费怎么算
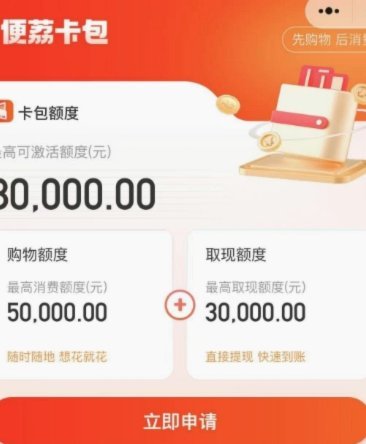
便荔卡取现服务费的计算逻辑涉及多重变量,需从费率结构、货币类型及交易场景三个维度拆解。基础费率通常以交易金额的百分比呈现,例如部分银行设定0.5%-1%的固定比例,但实际收费可能叠加汇率差价。值得注意...
分期乐怎么才能有额度
在探讨“分期乐怎么能有额度”这个问题时,我们首先要了解分期乐的运作模式和其背后的信用评估机制。分期乐作为一个专注于校园市场的消费金融平台,在用户申请额度的过程中,会进行一系列严格的审核流程以确定用户的...