羊小咩便荔卡包提现全攻略:流程、风险与注意事项
任何涉及非主流数字平台或虚拟积分的资金提现路径,其核心本质并非简单的银行转账流程,而是一个跨越虚拟信用体系与现实法定货币系统的复杂金融转换。对于像“羊小咩便荔卡包”这类具有特定生态属性的数字工具而言,提现机制的首要复杂点在于平台方对资金的“消化”与“锚定”。用户首先需要理解,账户中的虚拟余额并非完全等同于可自由流通的现金流。提现流程往往要求经过多重验证的步骤,包括但不限于游戏/平台内完成的“周转周期的完成”,以及平台方设定的“风险对冲额度”。任何试图绕开这些系统性限制,直接寻求一次性大额提现的尝试,在机制上都极易触发平台的风控警报,从而导致资金被临时或永久冻结,这是整个提现操作需要具备最前置认知的第一步。
提现的具体执行路径,从操作层面看,普遍依赖于多重支付通道的接入和合规审查。平台方从设计角度出发,不会将单一提现端口敞开,而是会根据用户的等级、提现总额以及操作频率,动态地引导用户选择不同的结算方式,例如主流银行卡网络、电子钱包联名账户或是虚拟加密货币通道。用户必须仔细核对当前平台支持的、且与自身身份信息匹配的提现渠道清单,因为一旦选择了与KYC(了解你的客户)流程不匹配的渠道,即便操作流程看似完整,最终也会在资金交接闸口被拒绝。专业的操作视角要求用户将其视为一次结构化的金融交易,而非简单的点点扣款。
然而,在分析这些提现的潜在瓶颈时,无法忽视的是系统性风险和监管漂移带来的挑战。由于这些平台生态的半监管、非中心化特性,平台政策的突然变更极为常见,可能在短时间内改变提现的门槛或所需的时间周期。更关键的是,提现路径往往成为平台方最容易进行资金回笼和用户留存策略的阵地。用户需要持续监控平台官方公告,关注任何关于“提现通道升级”、“安全维护升级”的声明,因为这些公告往往预示着提现操作的周期性加长或额外审核指标的增设。了解资金的风险敞口和政策变动的周期性,远比掌握临时的操作步骤更为重要。
最终,实现资金平稳、合规的提现,需要的是一套系统性的前瞻性管理策略,而非单次的技巧操作。这包括在提现前的账户养护期,确保账户内的资金结构已经达到了平台规定的“有效流通阈值”,避免在缺乏足够履约记录的情况下发起大笔提现请求。用户应构建多层级的退出备用方案,例如分散资金在不同的支付网络进行“冷存储”,而非一次性积累于单一平台。同时,维护和完善实名认证的辅助资料,包括但不限于多张身份凭证、居住证明等,使其随时能够通过平台的最高级别身份验证,构成了提现成功率最高的底线保障。具备这种流程预案,才能将提现操作从一次性的运气博弈,提升为一次可控的金融流程管理。
相关文章
分期乐额度变现方法解析
分期乐,最初以消费分期服务闻名,但其背后蕴含的信用额度,在特定情况下可以转化为现金,或者更精确地说,转化为其他资产。变现方式并非直接转账,而是通过间接策略,利用额度进行杠杆操作,获取利润或解决资金周转...
羊小咩额度一次性用完吗?
羊小咩额度并非像信用卡额度那样,在固定时间周期内自动恢复或增加。它更像是资源池中的份额,你的消耗行为直接影响着当下可用的额度。用户购买服务,例如云服务器、数据库等,会直接扣减账户余额或积分,这种扣减是...
得物额度提升安全指南
了解得物平台的额度套取方法需要谨慎行事,因为不当操作不仅可能损害个人信用记录,还违反了电商平台的相关规定。得物作为一个面向潮流青年用户的二手交易平台和正品鉴定平台,其交易规则和技术手段都在不断更新和完...
白条套现违法吗?法律风险全解析
白条套现的本质是通过消费金融工具实现资金挪用,其法律定性需结合金融监管框架与合同条款。平台方在用户协议中通常明确禁止套现行为,此类操作可能构成违约。从金融监管视角,套现行为实质是绕过信贷审批流程的违规...
微信分付套现技巧及安全指南
微信分付作为一种新兴的支付工具,自其推出以来就备受关注。然而,在享受便捷的同时,用户常常对如何最大化利用这一服务感到困惑,特别是关于套现的问题上。本文将深入探讨如何在合法合规的前提下,通过合理的方式使...
白条上征信:现状、影响及未来趋势
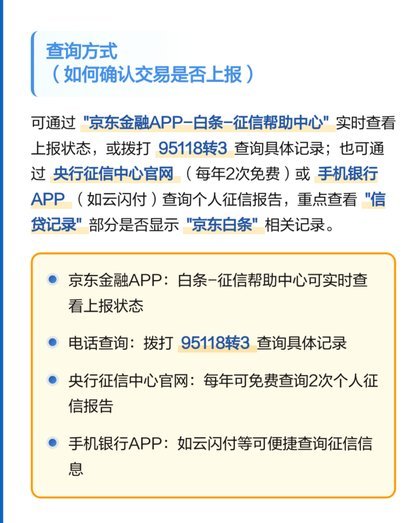
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...