花呗套现费退吗?风险警示
花呗套现本质上是将信用额度转化为现金的行为,这一过程必然伴随手续费的产生。第三方支付平台或商户在提供套现服务时,通常会以“服务费”“手续费”等形式收取额外费用,费率普遍在2%-5%之间,部分平台甚至可能叠加利息或管理费。值得注意的是,这些费用并非由蚂蚁集团直接收取,而是由提供套现服务的第三方机构决定,用户需在交易前明确费用构成。此类手续费的性质属于用户与第三方之间的民事协议,一旦支付即难以追溯,且蚂蚁集团对此类交易不承担连带责任。
现金能否退还的核心问题在于套现行为的法律属性。根据蚂蚁集团官方政策,花呗仅作为消费支付工具,其功能不包括现金提取。用户通过套现获得的现金属于第三方机构的预付款,而非蚂蚁集团的退款或资金返还。若用户因套现产生纠纷,需与提供服务的第三方协商解决,而蚂蚁集团不会介入此类资金争议。实践中,部分平台可能以“手续费退还”为噱头诱导用户操作,但实际执行中往往存在资金无法追回的风险,用户需警惕此类营销话术。
套现行为不仅涉及手续费问题,更可能引发多重合规风险。蚂蚁集团对套现行为有明确的风控机制,频繁操作可能导致花呗额度被降级、冻结,甚至影响芝麻信用评分。此外,部分套现平台可能涉嫌非法集资或高利贷,用户若通过非正规渠道操作,可能面临资金损失甚至法律纠纷。从金融监管角度看,套现行为违反了《支付机构网络支付业务管理办法》中关于禁止支付机构为用户提供现金提取服务的规定,用户若因此被追责,需自行承担后果。
用户对手续费退还的误解往往源于对花呗功能的误判。实际上,手续费是用户与第三方平台之间的交易成本,其支付路径与蚂蚁集团的账务系统无直接关联。即使用户后续通过花呗还款或申请退款,手续费也不会被返还,因为该费用已作为服务成本计入第三方平台的运营成本。部分用户误以为手续费属于蚂蚁集团的收入,从而试图通过投诉或申诉要求退还,但此类诉求通常无法成立,因手续费的收取主体并非蚂蚁集团。
从合规与风险控制角度,用户应避免依赖套现方式解决资金需求。蚂蚁集团多次强调,花呗的使用应严格限定于合法消费场景,任何试图通过套现规避监管的行为均可能触发风控措施。对于有短期资金周转需求的用户,建议优先选择正规金融机构提供的贷款产品或信用卡分期服务,此类渠道的利率与费用透明度更高,且受金融监管保护。长期来看,合理规划个人财务、避免过度依赖信用工具,才是降低金融风险的可持续路径。
相关文章
分期乐取现怎么理解
分期乐取现,这一概念主要出现在互联网消费金融领域,具体指用户通过分期乐平台,在借款后选择提前偿还部分或全部贷款本金的行为。不同于传统银行借贷业务中常见的一次性全额还款模式,分期乐平台提供的分期还款服务...
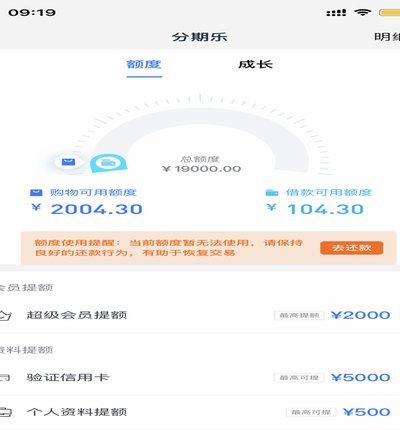
优化分期乐额度的秘密
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...
深度解析花呗套现平台的运作机制与潜在风险
花呗秒套平台的核心逻辑在于通过技术手段突破原有额度限制,其运作模式往往依赖于算法优化与用户行为数据的深度挖掘。这类平台通常采用动态额度分配机制,通过分析用户消费轨迹、还款能力及信用评分,实时调整可使用...
携程拿去花背后的酒店策略揭秘
携程“拿去花”活动,本质上是携程为了提升酒店入住率,优化用户体验而推出的一个促销手段。它并非传统意义上的“套酒店”行为,更像是一个巧妙的折扣机制,用户预订酒店享受优惠,携程回收部分洗漱用品,实现双赢。...
鹿优选会员注销全流程解析
用户在面对会员注销流程时,往往需要权衡平台规则与个人需求之间的矛盾。鹿优选作为社区团购平台,其会员体系设计既包含权益激励,也隐含用户粘性维护逻辑。注销流程通常被嵌入APP设置的隐蔽位置,这种设计本质上...
便荔卡取现8000元服务费怎么算
便荔卡取现服务费的计算逻辑涉及多重变量,需从费率结构、货币类型及交易场景三个维度拆解。基础费率通常以交易金额的百分比呈现,例如部分银行设定0.5%-1%的固定比例,但实际收费可能叠加汇率差价。值得注意...