携程拿去花提现商家现金的风险与对策
“携程拿去花提现商家 现金”这一现象,实际上揭示了流量运营、用户激励,以及平台经济中存在的一些潜在问题和风险。这不仅仅是简单的“薅羊毛”行为,更反映了商家为了吸引用户、提升转化率而采取的极端手段。携程作为大型出行平台,其“拿去花提现”活动通常具有较高的奖励力度,这使得部分用户,尤其是对平台活动敏感且对自身资金状况不甚了解的用户,很容易被吸引,并产生“免费获得现金”的错觉。更深层次的原因在于,这种活动往往缺乏清晰、透明的规则说明,用户在享受提现带来的喜悦时,却忽略了潜在的风险——这笔“现金”可能并没有想象中那么容易提取,或者提取过程需要符合苛刻的条件,甚至可能被平台无条件回收。这种设计本身就存在利用用户心理的漏洞,促使用户在不知情的情况下投入大量时间参与活动,并最终可能落空。
从商家的角度来看,“拿去花提现”活动本质上是一种低成本的用户获取手段。商家通过提供高额奖励,吸引大量用户注册、浏览、甚至购买,从而达到提高销量、扩大用户规模的目的。然而,这种“以鱼喂鱼”的模式在长期运营中存在不可持续性。当用户对活动产生厌倦,或者当用户意识到提现的难度时,这种吸引力就会迅速消失,而商家需要投入的成本却依然存在。更重要的是,过度依赖此类活动,可能会导致商家自身的品牌形象受损,因为用户可能会将这种活动视为平台欺骗行为的体现。此外,平台本身也需要承担一定的风险,例如处理大量用户的售后问题,以及应对潜在的法律风险。因此,平台在设计此类活动时,需要权衡利弊,避免过度依赖单一的激励模式。
要理解“携程拿去花提现商家 现金”现象,需要从平台经济的特性出发。平台经济的核心在于连接供需双方,并通过中间商赚取差价。而“拿去花提现”活动,正是商家试图通过平台来增加自身交易量,从而间接提高平台收入的方式。但是,这种方式容易导致平台与商家之间的利益冲突,也容易产生道德风险。平台如果过度鼓励商家进行高额的激励活动,可能会削弱自身的监管能力,导致用户权益受到侵害。因此,平台需要建立一套完善的机制,对商家的活动进行严格的审核,并确保用户权益得到充分保障。同时,平台也需要积极引导用户理性消费,提高用户的风险意识。
针对“携程拿去花提现商家 现金”这类问题,用户自身也应该保持警惕。在参与此类活动时,务必仔细阅读活动规则,了解提现的条件、流程,以及可能存在的风险。不要盲目相信“免费获得现金”的诱惑,更不要轻信商家的宣传语。在参与活动之前,应该做好充分的调查研究,评估自身的资金状况和风险承受能力。同时,用户也应该积极维护自身权益,如果发现平台或商家存在欺骗行为,应该及时向平台或相关部门举报。通过用户的监督和平台自身的规范,才能有效遏制此类问题,维护整个平台经济的健康发展。
相关文章
分期提现的金融陷阱:延迟满足如何误导消费者
金融市场和数字支付的交汇点,始终是资本流动最敏感、最极化的区域。当我们审视“分期乐提现微信”这类行为机制时,不能简单将其视为一个技术操作流程,而必须将其解构为一个复杂的金融心理模型。其核心诱惑点并非单...
羊小咩便荔卡秒到秒回款解决方案
**一、实时数据流与API直连清算网络(The Core Automation)** 实现秒级回款的核心,绝非停留在传统的资金转账,而是建立一套基于实时数据流的API直连清算网络。商家侧的额度兑现,...
得物取现商家套现怎么办?合法应对指南
面对“得物取现商家 套现”这一现象,首先需要明确的是,任何形式的非法套现行为都是违反国家金融监管政策的。得物取现业务本身是为用户提供便捷的资金周转服务,但套现行为则背离了平台初衷,扰乱了市场秩序。因此...
花呗信息该怎么获取?风险须知
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种信用支付方式受到了广泛的欢迎。然而,在一些特定情况下,部分用户可能出于各种目的试图“套出”花呗的服务或数据信息。值得注意的是,这种做法不仅违反了用户的...
携程额度如何合理利用?秒付攻略详解
携程推出的秒付功能为用户提供了快速便捷的支付体验,但这也引发了一些人对如何最大化利用这一服务的兴趣。特别是对于那些拥有较高额度的用户而言,“携程给的额度能套出来吗?”成为了他们热议的话题之一。 首...
优化分期乐额度的秘密
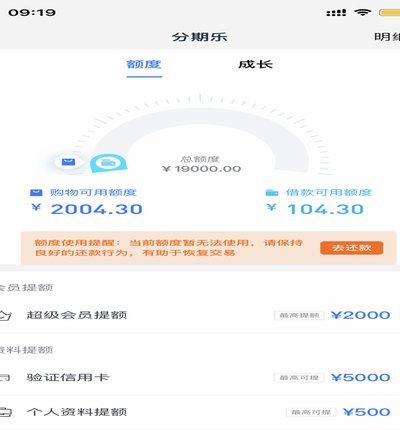
分期乐的额度并非固定不变的数字,而是建立在对借款人信用状况的综合评估之上。理解这一点的关键在于认识到分期乐的本质:它是一个基于循环信贷的金融工具,本质上是银行或金融机构将资金以一定期限、一定利率提供给...