分期乐信用额度怎么变现
分期乐额度的变现逻辑本质上是信用资源的再配置。用户通过平台积累的信用额度,实质上是金融机构基于消费行为数据形成的可循环授信。这种授信模式突破了传统借贷的时空限制,使额度成为可拆分、可流转的金融资产。核心在于如何将抽象的信用额度转化为实际的现金流,这需要精准把握消费场景与资金流动的耦合点。例如通过分期乐的消费分期功能,用户可将额度拆解为多期支付,实现资金的时间价值最大化。同时,平台方通过算法模型对用户的消费习惯进行深度挖掘,将额度转化为可预测的消费潜力,为商家提供精准的营销触点。
额度变现的深层路径依赖于信用资产的流动性改造。当用户将额度用于购买商品时,实质上是将信用额度转化为实物资产的支付凭证。这种转化过程需要平台构建完善的风控体系,确保额度使用的合规性与安全性。同时,商家通过接入分期乐的支付接口,可将原本一次性支付的交易拆解为分期付款,这不仅提升了用户购买力,也创造了新的商业变现模式。平台通过数据分析,可为商家提供用户画像和消费趋势,帮助其优化产品结构和定价策略,形成额度驱动的商业闭环。
资金周转效率是额度变现的关键变量。用户通过分期乐的额度进行消费,本质上是在进行短期资金调度。这种调度需要平衡消费支出与还款压力,避免因过度使用导致信用额度下降。同时,平台方通过资金池管理,将用户的消费行为转化为可流转的资金流,为金融机构提供稳定的资金来源。这种模式下,额度不再是静态的信用额度,而是动态的资金池,通过利率定价和资金调配实现收益最大化。用户在享受消费便利的同时,实际上参与了平台方的金融生态建设。
额度变现的终极形态是信用资产的证券化。当用户积累的消费数据形成可量化的信用评分,这些数据经过模型加工后可转化为可交易的金融产品。平台通过发行基于消费数据的信用凭证,使用户的信用额度具备投资属性。这种模式下,用户的消费行为直接关联到金融产品的收益率,形成正向激励机制。同时,金融机构通过购买这些信用凭证,获得稳定的现金流和风险对冲工具,构建起信用资产的二级市场。这种证券化路径将个人消费行为转化为金融市场的投资标的,实现了信用资源的资本化运作。
风险控制始终是额度变现的隐形门槛。平台需要建立多维的风险评估体系,通过实时监控用户的消费行为、还款记录和信用变化,动态调整额度使用规则。当用户过度依赖分期乐额度进行消费时,平台需通过预警机制干预,防止信用透支引发的系统性风险。同时,金融机构需对额度使用的资金流向进行穿透式监管,确保资金用于合规领域。这种风险管控机制既保障了平台的金融安全,也为用户的信用资产提供了价值保障,形成可持续的信用生态。
相关文章
鹿优选账号如何安全注销
注销鹿优选账号,实际上是一个需要用户慎重考虑的决定。在着手这个过程之前,建议先检查账号内是否有未完成的订单或未领取的优惠券,以避免不必要的损失。注销账号通常涉及对用户个人信息的彻底删除,这意味着您将无...
得物app如何提现 取现金
得物App的提现机制本质上是平台资金流转的闭环设计,其核心逻辑在于用户资产与平台账户的绑定关系。当用户通过交易积累虚拟货币后,提现操作实质上是将账户余额转化为法定货币的转换过程。平台通过API接口对接...
警惕!“24小时分付套现”背后的金融陷阱与风险揭秘
“24小时分付套现电话”的出现,折射出一种日益复杂的金融需求和潜在风险。表面上,这种服务针对的是急需资金却又无法通过传统渠道快速获得的人群,例如突发医疗费用、紧急的家庭变故等。然而,其运作模式往往与“...
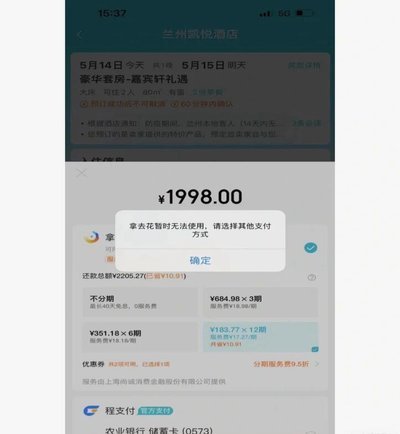
携程“拿去花”:积分如何兑换旅行福利?
携程的“拿去花”功能,本质上是一种会员权益兑换机制,其核心逻辑是将用户积累的积分(携程会员等级对应积分)转化为可兑换的实体服务或虚拟商品。这里的“花”并非字面意义的花朵,而是携程对积分兑换商品的一种形...
携程积分变现金,旅行消费新玩法
携程旅行的积分体系正在经历结构性变革,其"拿去花提现"功能实质上是平台对用户资产价值的重新定义。通过将传统积分转化为可提现的现金权益,携程打破了传统会员体系的封闭性,使用户资产具备流动性。这种模式本质...
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...