得物佳物分期提现真的能秒提吗
分期购买模式本质上是一套基于信用背书的资金垫付系统,而不是一次性的即时现金支出。当涉及“秒提现”这样的操作时,核心问题就脱离了商品本身的价值周期,直接触及到金融资金流转的结构性壁垒。任何声称能够将尚未支付到期的分期款项瞬间变现的行为,都必然在金融监管和商业合同的约束下产生巨大的操作难度。我们需要从资金方的视角解构这个路径:你拿到的只是一个信用额度的临时透支承诺,这笔钱背后挂着的,是一条明确的、有时间节点的还款责任链。试图打破这个时间锁定,本质上是在进行一种逆向资金结算,这绝非简单的操作就能实现的,流程复杂且成本极高。
从机构风控和财务结算的视角来看,“秒提现”缺乏合法的资金闭环支持。得物佳物所构建的分期服务,其财务逻辑是消费者支付款项→平台方获取回款→金融合作方完成垫付→消费者享受分期权。其中,平台方与金融合作方之间存在严格的风险定价模型,他们评估的是你未来稳定还款的能力,而不是你现在急需的流动性。如果要进行提前提现,系统必须识别一个合法的“资产剥离点”,将未来应收的权利(即分期账款)以一个低于零息的折现率进行倒扣和再分配。如果操作流于简单扯皮式的提现,那它极大概率被视为违反了原始分期合同的核心条款,直接触及了违约风险和法律边界。
深入分析其背后的金融成本结构,每一次超预期的提前提现,都会触发复杂的成本模型计算。这不仅仅是简单的“回款速度”问题,更是涉及违约金、提前还款手续费,以及信用风险溢价的综合博弈。所谓的“秒提现”,在金融运作的层面上几乎等同于平台为你进行了一次极高费率的结构性抵押贷款,其成本远高于你支付的每期分期利息。更重要的是,任何正规的금융贷(金融贷款)体系,都会严格将信用账户与现金流隔离。将一个未落地的未来负债流,强行兑换成当前可用的现金,必然会大幅折损其价值,使得实际的资金净收益无法覆盖所有的交易摩擦成本。
最终,对于追求资金加速周转的用户而言,必须建立一套清晰的风险防火墙,将“幻想的秒提现”与“可预期的资产变现”严格区分开来。如果确实需要提高资金周转率,更稳健和专业的策略是:一是出售与此分期行为无关但属于平台的优质商品作为抵押物;二是协商一次性的、包含平台认可的折扣率的整体提前还款方案。这些行为都是在合同和平台指导下的,有明确的财务回溯依据和成本确认流程。绕开这些正规渠道,任何自称能实现“秒提现”的非正规操作,都极有可能导向资金的安全黑洞,其背后的风险敞口远大于你想象的流动性收益。
相关文章
分期乐额度变现方法解析
分期乐,最初以消费分期服务闻名,但其背后蕴含的信用额度,在特定情况下可以转化为现金,或者更精确地说,转化为其他资产。变现方式并非直接转账,而是通过间接策略,利用额度进行杠杆操作,获取利润或解决资金周转...
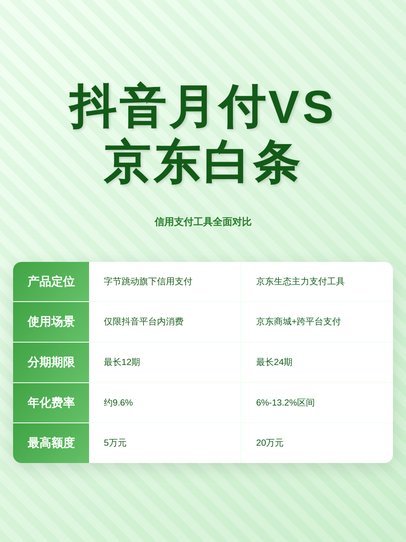
京东白条有哪些提现方式?
京东白条,作为京东生态系统中的一个重要金融产品,近年来凭借其便捷的消费体验迅速普及。用户对其功能和使用场景的探索也日益深入,其中,“京东白条可以去便利店提现吗”这个问题,对于许多新用户来说,是理解其价...
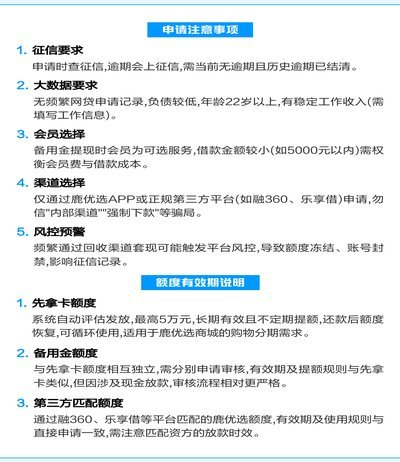
鹿优选额度提额秘籍
在当今社会,个人信用管理和消费能力的提升日益受到关注。鹿优选作为一款金融产品,其额度的提升对于许多用户来说是一项重要课题。提升额度的关键在于提高自身的信用评分和理解额度提升的具体策略。首先,用户需要在...
白条套现手续费多少?
白条套出来手续费多少,这个问题看似简单,实则牵涉到金融产品的使用逻辑和用户资金成本的核心问题。所谓的“白条套现”并非官方支持的操作方式,而是用户利用信用额度进行超出常规消费或借款用途的资金周转行为。因...
花呗使用技巧,玩转信用支付
在当今社会,合理运用各种金融服务工具能够帮助我们更好地管理财务。然而,“套取”这类词汇通常意味着不规范的操作,在这里,我们需要探讨的是如何通过合法途径最大化利用花呗这一信用支付工具的价值。对于商家和个...
分期乐额度如何转现金
分期乐的购物额度本质上是平台基于用户信用评估授予的虚拟消费权限,其设计初衷在于满足用户对商品的分期支付需求。然而部分用户存在将额度转化为现金的潜在需求,这种操作往往涉及平台规则与金融逻辑的双重边界。从...