得物提现卡了?这几个原因你可能忽略了
得物余额提现受阻的根源,往往不是简单的技术故障,而更多时候是账户风险控制、平台交易周期限制或提现链路的节点性要求导致的。当用户遭遇“提现失败”的提示时,首先要排除的并非是银行卡或平台系统单点故障,而是得物方设置的综合风控壁垒。深入分析,资金提现的流程涉及到支付网关、风控审核、银行清算这三重机制。如果余额来源本身带有“交易性质”(例如,是通过特定活动获得的虚拟奖励或待定款项),系统可能将其定性为非即时可用的资金,从而触发底层风控逻辑,直接切断提现通道。因此,解决问题的切入点必须从资金的“可用状态”和“合规属性”这两个核心维度展开,而非仅停留在操作界面的尝试重来。
解决提现卡点的第二层排查,核心聚焦于账户的合规性门槛。一个无法提现的账户,极可能是其KYC(了解你的客户)流程存在未完成或异常记录。这不仅指实名认证的硬件层面的缺失,更包括交易行为的历史权重积累。例如,账户资金来源如果过于短期、来源渠道单一,或者在极短时间内进行了大量异常的充值或变现操作,平台风控系统会自动将账户标记为“高风险”或“观察期账户”,此时,无论用户进行何种操作,提现接口都会被底层逻辑拒绝。解决这一层问题,需要用户具备耐心,采取“低频、正向、持续交易”的策略,积累稳定的交易行为数据,让系统判定账户风险等级回到安全阈值区间。
在确定账户合规性和资金可用性后,如果问题依然存在,我们需要进行更细致的技术链路核对。提现功能涉及余额到银行卡的实时资金划拨,这往往要求平台必须与用户绑定的银行卡完成一次成功的、高频次、小额度的验证交易(如小额扣款确认)。用户应检查以下技术细节:一是银行卡是否具备接收线上资金的完整权限;二是交易的银行间通道是否出现时效性差异(例如,某些银行在周末或节假日对线上接收资金的批次处理有延迟)。切勿简单地重复尝试操作,而是需要通过专业的银行流水查询工具,获取资金流转的准确时间点和批次信息,结合得物官方的交易结算周期说明,科学判断目前遇到的延迟究竟是平台侧的T+N周期延迟,还是银行清算侧的通道阻塞问题。
当所有前述常规步骤都被证实无效,系统问题已经达到无法通过自助解决的临界点时,最佳的解决方案不再是重复点击按钮,而是构建一套结构化的、带有证据链的申诉报告。用户应整理并提供以下三项核心证据:第一,失败提现的完整截图,包括明确的错误代码和提示语;第二,资金来源的全套交易流水记录,证明资金的真实性和合法获得路径;第三,一份详细的、时间轴标注的故障排查报告,列出所有尝试的日期、操作和失败反馈。带着这份“证据组合体”与官方客服或专业的渠道支持部门进行沟通,将沟通导向的是对“资金流转逻辑的异常审计”,而不是“操作帮我做一次”。只有从审计的角度发问,才能跳脱出基础客服的回复层面,触及到资金后台的实际处理机制。
相关文章
分期乐额度变现方法解析
分期乐,最初以消费分期服务闻名,但其背后蕴含的信用额度,在特定情况下可以转化为现金,或者更精确地说,转化为其他资产。变现方式并非直接转账,而是通过间接策略,利用额度进行杠杆操作,获取利润或解决资金周转...
套现花呗真的会影响征信吗?
花呗作为一种便捷的消费信贷工具,其套现行为在现实中并不少见。所谓套现,本质上是用户通过虚构交易或多次分期的方式,将信用额度转化为现金。这种操作看似简单,但背后隐藏着巨大的信用风险。从技术层面看,套现行...
揭秘花呗套现的真相与风险
花呗,作为支付宝推出的一种信用支付服务,其本质是消费信贷,而非套现工具。许多用户误以为可以通过特定平台轻松“套现”,殊不知这背后隐藏着巨大的风险。首先,花呗的额度是根据用户的信用评估动态调整的,其核心...
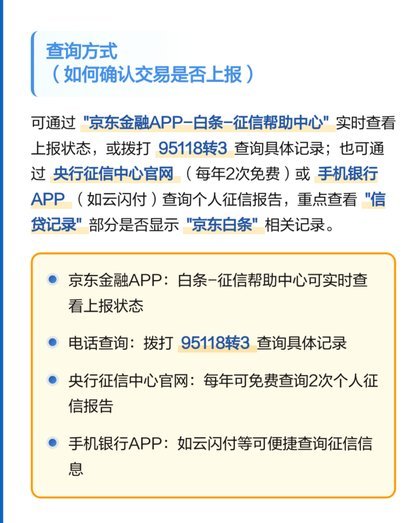
白条上征信:现状、影响及未来趋势
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...
别玩,后果不堪设想
近来,“花呗套500有事吗”这一话题在网络上引起了广泛关注。实际上,这类行为并不被推荐,背后隐藏的风险和后果不容小觑。 首先,从法律角度来看,通过非法手段获取资金或利用金融服务进行欺诈活动均属违法...
关键词的进化之路
关键词始终是信息流动的枢纽,其本质是人类对复杂世界进行符号化编码的产物。在搜索引擎的算法逻辑中,关键词承担着连接用户需求与内容资源的桥梁功能,其排列组合构成信息检索的坐标系。当用户输入"量子计算"时,...