分期付款的钱怎样取回?全攻略指引。
分付资金的提取路径取决于平台规则与用户账户状态。以支付宝为例,若用户通过花呗或借呗进行分期消费,资金已转化为虚拟账户余额,需通过还款或提现操作实现资金流转。还款操作可通过App内「我的」-「花呗/借呗」-「还款」入口完成,系统会自动扣除绑定银行卡或支付宝余额。若需提现,需先将分付资金转为可提现余额,此过程可能涉及手续费或利息计算,具体规则需结合账单详情确认。
资金提取效率受还款周期与平台风控机制影响。部分平台对提前还款设置阶梯费率,例如借呗若在还款日前三日还款,可能收取1%-3%的违约金,而临近还款日则费率降至0.5%。此外,提现至银行卡需等待资金清算,通常需1-3个工作日,节假日或系统维护期间可能延长。用户应关注账单日与还款日的关联性,避免因操作时机不当导致资金延迟到账。
分付资金的流动性存在隐性成本。若用户将分付资金用于其他消费场景,可能触发额外费用。例如,通过花呗购买商品后,若选择分期付款,系统会自动计算分期手续费,该费用通常以月费率形式计入总还款额。部分平台允许将分付资金转为备用金,但此类操作可能占用信用额度,影响后续借贷能力。用户需权衡资金使用场景与潜在成本,避免过度依赖分付功能导致财务压力。
平台规则差异直接影响资金提取策略。花呗与借呗在提现规则上存在本质区别,前者仅支持还款操作,后者允许提现至银行卡。此外,不同金融机构的分付产品亦有差异,如京东白条支持提现但收取0.5%手续费,而部分银行信用卡分期可申请免息提现。用户需仔细阅读服务协议,明确资金提取的条件、费率及时间限制,避免因信息不对称产生额外损失。
资金提取行为对信用记录产生双重影响。频繁提现或提前还款可能被系统判定为资金周转需求,进而影响信用评分。部分平台将提现行为纳入信用评估模型,高频操作可能降低授信额度。同时,提前还款虽能减少利息支出,但若未达到最低还款要求,可能触发违约记录。用户应结合自身资金规划,制定合理的还款与提现策略,平衡财务成本与信用维护需求。
优化分付资金使用效率需建立系统性思维。建议用户定期分析账单明细,识别高费率分期项目并优先偿还。同时,可通过设置还款提醒功能避免逾期,减少信用污点。对于长期资金需求,可考虑将分付资金转入银行账户后申请贷款,利用低息渠道替代高费率分期。最终,资金提取应服务于实际需求,而非单纯追求短期财务便利,避免陷入过度借贷陷阱。
相关文章
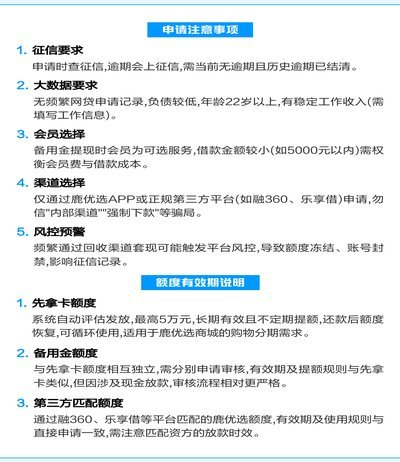
鹿优选额度提额秘籍
在当今社会,个人信用管理和消费能力的提升日益受到关注。鹿优选作为一款金融产品,其额度的提升对于许多用户来说是一项重要课题。提升额度的关键在于提高自身的信用评分和理解额度提升的具体策略。首先,用户需要在...
日料“活虫”事件:安全隐患曝光
近日,一起以“顾客吃日料发现活虫”为主题的食品安全事件引发广泛关注。这一事件不仅暴露了餐饮行业在服务质量管理上的不足,也对食品供应链的安全性提出了严峻挑战。作为资深内容创作者,我将从多个维度深入分析这...
携程积分变现金,旅行消费新玩法
携程旅行的积分体系正在经历结构性变革,其"拿去花提现"功能实质上是平台对用户资产价值的重新定义。通过将传统积分转化为可提现的现金权益,携程打破了传统会员体系的封闭性,使用户资产具备流动性。这种模式本质...
美团月付取现还款指南
美团月付取现后,还款方式主要有三种:通过绑定银行卡自动还款、在APP内进行全额还款,以及使用花呗或借呗等其他借贷产品进行分期还款。自动还款需要确保绑定的银行卡有足够的余额,且还款日期在账单日之后。全额...
花呗信息该怎么获取?风险须知
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种信用支付方式受到了广泛的欢迎。然而,在一些特定情况下,部分用户可能出于各种目的试图“套出”花呗的服务或数据信息。值得注意的是,这种做法不仅违反了用户的...
携程拿去花关闭了还能开通吗?
最近,有不少携程用户反映“拿去花”这一金融服务被关闭了, 首先,了解“拿去花”服务的初衷及其现状十分重要。“拿去花”是携程为了方便旅行者解决临时资金需求而推出的一款信用消费贷款产品。由于部分用户存...