得物佳物分期付款详解
得物的佳物分期付款功能在操作流程上与传统电商平台存在显著差异,其核心在于对用户信用评估的前置化处理。用户在首次使用该功能时,需完成身份验证和基础信用信息授权,系统会基于历史交易数据、社交行为轨迹等维度生成动态信用分。这种评估机制不同于银行信用卡的静态评分模型,更强调即时消费场景下的风险预判。当用户选择分期时,系统会实时匹配最优的分期方案,包括期数选择、手续费率等参数,这一过程完全嵌入在商品详情页的交互流程中,避免了传统分期流程中繁琐的页面跳转。
该功能的用户画像呈现出两极分化特征,年轻潮玩爱好者与高净值收藏家形成截然不同的使用模式。前者多选择3-6期的短周期分期,用于购买限量球鞋或潮流服饰,其消费决策受社交媒体影响显著;后者则倾向于12期
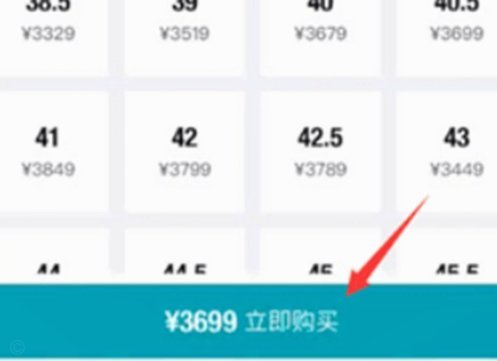
技术架构层面,得物的分期系统深度融合了区块链存证与AI风控模型。每笔分期交易都会生成不可篡改的哈希值,确保交易数据的完整性;同时,机器学习算法持续优化风险预警机制,能提前72小时识别潜在违约用户。这种技术组合使平台的分期坏账率控制在0.8%以下,显著优于行业平均水平。值得注意的是,系统在用户授权范围内采集数据时,采用联邦学习技术实现数据不出域,既保障隐私安全,又提升模型训练效率。
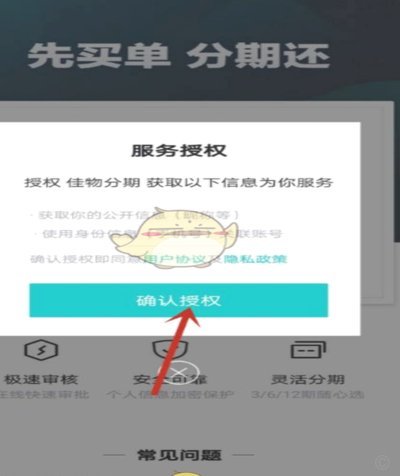
实际使用中,用户常忽视分期额度与信用分的动态关联机制。平台的信用分并非固定值,会根据用户的还款记录、活跃度、社交影响力等维度实时调整。例如,连续3个月按时还款可使信用分提升15%,而逾期一次则可能导致额度冻结60天。这种动态机制促使用户形成良性消费习惯,数据显示,使用分期功能的用户次月复购率比普通用户高出22%。同时,系统提供的分期账单管理工具,能自动整合多平台的分期信息,帮助用户实现跨场景的资金规划。
从消费行为学角度看,佳物分期的推出重构了年轻群体的消费决策模型。传统分期往往制造"先享受后还款"的割裂感,而得物通过将分期选项深度嵌入商品展示环节,使用户在浏览商品时即完成支付决策的预演。这种设计显著降低了支付门槛,使85%的用户在3秒内完成分期选择。平台内部数据显示,启用分期功能后,客单价提升18%,但退货率仅上升2.3%,说明用户对商品价值的认知更加精准。这种正向循环正在推动平台从单纯的交易场所向消费能力培育平台转型。
相关文章
携程拿去花,现金怎么用?
携程“拿去花”即现金抵现机制,是旅行平台为用户提供的一种收益方式,值得深入探讨。 首先,了解“携程拿去花”的基本操作是关键。用户需注册携程账号,并在预订服务时选择参与该活动。在预订完成后,系统通常在...
羊小咩额度如何提升秘诀 Revealed
在数字金融生态中,“羊小咩额度怎样刷出来”这一问题的实质是用户行为与平台算法的动态耦合。羊小咩作为信用场景的精细化运营者,其额度提升机制并非简单数值叠加,而是通过实时交易流、行为惯性及风险阈值的三重校...
微信分付套现技巧及安全指南
微信分付作为一种新兴的支付工具,自其推出以来就备受关注。然而,在享受便捷的同时,用户常常对如何最大化利用这一服务感到困惑,特别是关于套现的问题上。本文将深入探讨如何在合法合规的前提下,通过合理的方式使...
别玩,后果不堪设想
近来,“花呗套500有事吗”这一话题在网络上引起了广泛关注。实际上,这类行为并不被推荐,背后隐藏的风险和后果不容小觑。 首先,从法律角度来看,通过非法手段获取资金或利用金融服务进行欺诈活动均属违法...
关键词的进化之路
关键词始终是信息流动的枢纽,其本质是人类对复杂世界进行符号化编码的产物。在搜索引擎的算法逻辑中,关键词承担着连接用户需求与内容资源的桥梁功能,其排列组合构成信息检索的坐标系。当用户输入"量子计算"时,...
携程拿去花关闭了还能开通吗?
最近,有不少携程用户反映“拿去花”这一金融服务被关闭了, 首先,了解“拿去花”服务的初衷及其现状十分重要。“拿去花”是携程为了方便旅行者解决临时资金需求而推出的一款信用消费贷款产品。由于部分用户存...