京东白条功能:探讨加油包分期间限
从金融支付角度审视“京东白条加油包分期”这一问题,核心矛盾点在于商品属性的特殊性与信贷风控的耦合关系。加油包本质上是一种预充值形式的消费凭证,其流通属性与普通实物消费品存在根本差异。白条提供的分期功能,其底层逻辑是基于用户信用评估和支付周期延展,适用于货值稳定、使用周期较长的实体商品的交易。然而,燃油这类即需且消耗速度极快的消耗品,其交易链路更倾向于即时结算和确定的消费价值。因此,平台在设计分期规则时,必须对这类“零时差、高使用率”的商品类型建立专门的风控预设,避免金融工具的过度扩张导致资金链风险积聚。深入理解这一点,才能判断出支付功能与商品属性的最佳匹配度。
进一步考察从平台支付政策和商品流通角度来看,当前大部分电商平台对高频、即时消耗型的数字类消费品(如虚拟卡券、电子油值包)的分期政策通常会施加限制或采取默认全额到账机制。分期付款背后的考量并非仅仅是资金周转,更重要的是确保交易可回溯性及资金的合规使用路径。如果将加油包纳入分期范围,不仅需要建立复杂的虚拟商品计分和回款机制,还需防止用户将此功能滥用到不适合分期的物资上。因此,虽然系统层面具备分期支付的基础能力,但具体到燃油这类刚性消费品,平台往往会选择维持“即时支付”导向,将分期服务侧重于耐用消费品,以维护支付生态的稳定性与专业性。
从用户使用体验和实际购买力增强的角度切入,解决“京东白条加油包能否分期”的根本需求,并不是简单地等待平台提供分期选项。更具战略意义的着眼点在于构建用户消费周期的管理方案。对于预算有限但燃油支出刚性的用户群体,可以利用白条积累“消费信用度”,并在临近充值日点前,通过小额、分散的白条消费进行预热。专业建议是关注平台在节点活动中推出的“限时免息分期券”或“消费满额立减分期权益”,这些优惠券的使用,能以较低的门槛和更友好的政策周期,模拟出分期的财务优势,实现最大的购车资金延展效益。
综合来看,将“京东白条加油包分期”的复杂问题拆解至支付逻辑、商品属性和用户行为三个层面进行审视,能发现这是一个系统性和政策性的综合问题,而非简单的“是”或“否”。平台将金融工具的属性,始终锚定于信用卡的价值和耐用消费的平滑分摊。燃油加油包这类交易,更适合视为需要立即确定的现金流支出。用户若想最大化利用信贷能力,应将白条优先用于购买周期长、货值明确、且能利用分期权益进行成本摊薄的商品。只有遵循平台既定的规则边界,避免在性质冲突的交易上强行植入分期服务,才能确保金融工具的使用效率和风险可控性。
相关文章
如何在鹿优选轻松更换银行卡?
在日常生活中,我们时常需要更换银行卡以适应不同场景下的需求。对于使用鹿优选这类平台的用户来说,换卡操作不仅涉及个人财务信息的安全性考虑,还需要确保新旧账户之间能够顺畅过渡,保证无中断服务体验。 首...
“套花呗”背后的信用风险与监管挑战
“套花呗”这个词语,在近几年在网络上迅速流行,它并非一个官方定义或金融产品,而是一种复杂的、且充满争议的金融行为模式,其本质在于利用花呗的信用额度,以借钱的身份,向第三方商家或个人进行消费,并将这笔消...
日料“活虫”事件:安全隐患曝光
近日,一起以“顾客吃日料发现活虫”为主题的食品安全事件引发广泛关注。这一事件不仅暴露了餐饮行业在服务质量管理上的不足,也对食品供应链的安全性提出了严峻挑战。作为资深内容创作者,我将从多个维度深入分析这...
羊小咩额度如何提升秘诀 Revealed
在数字金融生态中,“羊小咩额度怎样刷出来”这一问题的实质是用户行为与平台算法的动态耦合。羊小咩作为信用场景的精细化运营者,其额度提升机制并非简单数值叠加,而是通过实时交易流、行为惯性及风险阈值的三重校...
分期乐额度如何转现金
分期乐的购物额度本质上是平台基于用户信用评估授予的虚拟消费权限,其设计初衷在于满足用户对商品的分期支付需求。然而部分用户存在将额度转化为现金的潜在需求,这种操作往往涉及平台规则与金融逻辑的双重边界。从...
白条上征信:现状、影响及未来趋势
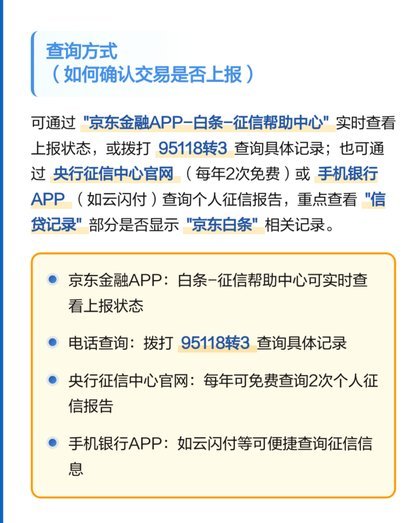
“白条现在上征信了吗”这个问题,在过去几年里,随着金融科技的快速发展以及监管政策的逐步细化,已不再是单纯的“不影响征信”的简单答案。实际上,白条(小额信贷)的征信情况,已经呈现出一种复杂且微妙的变化趋...