京东白条:无感支付,畅享生活
京东白条从诞生之初就锚定了一个核心定位——让信用消费变得像现金支付一样无缝。它不是独立存在的金融工具,而是深度嵌入了日常消费的毛细血管里。当你打开常见的购物平台,结算时选择白条入口,整个过程几乎没有感知门槛,这和刷信用卡、绑银行卡的体验差距微乎其微。正是这种无感接入的特性,使得白条在电商生态中获得了极高的渗透率,用户几乎不需要额外学习成本就能完成信用消费的操作闭环。
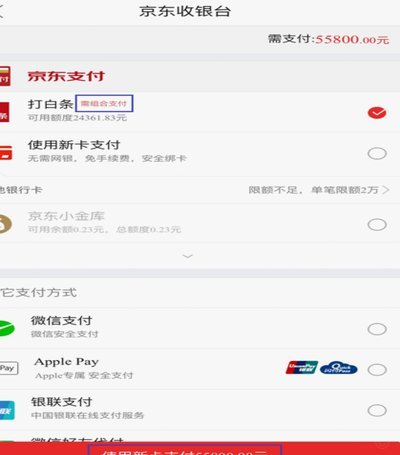
真正让白条发挥价值的,是它背后所串联的完整商业链路。京东体系内的自营商品和第三方商家,都天然支持白条结算,这意味着用户在平台上的绝大多数购物行为都可以直接调用这一支付通道。更关键的是,部分合作品牌在促销活动期间会推出白条专属优惠,比如满减、分期免息等策略,这些激励措施反过来又提高了用户的复购频率。这种"信用+优惠"的双轮驱动模式,构建了一个自循环的消费促进机制。
跳出电商平台本身,京东白条的使用场景早已延伸到生活服务的各个角落。外卖平台、生鲜电商、出行预约等高频消费领域,都有不少合作方接入了白条的支付能力。用户在点餐、叫车或预订服务时,只要APP内嵌了白条SDK,就能在支付环节直接调起信用额度完成交易。这种跨品类覆盖意味着,白条不再局限于"买东西"这一个动作,而是变成了一个通用的消费基础设施,用户在不同场景下的资金流转体验被统一到了同一个工具上。
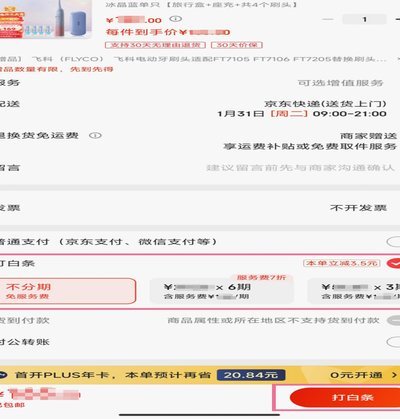
值得注意的是,不同平台对接白条的方式存在差异,这直接影响着用户的实际使用感受。部分APP采用的是独立SDK集成,支付流程完全内嵌在应用内部,切换时几乎不需要跳转;而有些合作方则是通过聚合支付通道接入,用户可能在结算页面看到多个支付选项后选择白条入口。这两种模式各有优劣——前者体验更流畅但灵活性稍低,后者覆盖更广但多了一层中间环节带来的微小延迟。了解这些差异有助于用户在遇到支付异常时快速判断问题根源。
从运营策略来看,京东体系对白条的推广始终保持着一种"先广撒网、再精打磨"的节奏。早期阶段追求的是尽可能多的平台接入和场景覆盖,随后逐步优化接口规范和安全机制,确保信用交易链路不会出现断点。这种渐进式的扩张路径,既避免了盲目铺开带来的风控隐患,又保证了最终落地时的成熟度和稳定性。对于依赖白条完成日常消费的用户来说,这种策略意味着他们享受到的支付体验是持续迭代、不断完善的。
白条的长期价值还体现在它对用户信用画像的持续积累上。每一次通过白条完成的交易记录,都在后台形成一份完整的消费行为数据,这些数据不仅服务于风控模型,也在一定程度上影响着用户在平台内的信贷额度调整。这意味着,频繁且规范地使用白条进行消费的用户,往往会获得更高的额度和更优的服务条件。这种正向反馈机制激励用户保持健康的消费习惯,也让信用体系在商业实践中获得了真实的落地验证。
相关文章
羊小咩提现秒到,背后的技术揭秘
羊小咩的提现秒到现象本质上是平台对资金流转效率的极致追求。其核心逻辑在于通过分布式架构实现账户与支付通道的动态匹配,当用户发起提现指令时,系统会实时扫描可用的清算通道并自动分配最优路径。这种机制突破了...
花呗秒套平台风险剖析
“花呗秒套平台”这一现象,根源上是对当下流动资金短缺、投资焦虑以及平台式金融的反映。我们不能简单将其定义为“好”或“坏”,而需要从几个核心层面进行审视。首先,这种平台利用了花呗的便捷支付功能,通过将小...
鹿优选平台:如何巧妙实现现金提现
在当下互联网经济蓬勃发展的大背景下,各类新兴平台层出不穷,其中不乏一些以“轻创业”、“零门槛”为噱头的项目。鹿优选作为一个新兴的生活方式服务平台,在短时间内吸引了大量用户关注。然而,近期关于“如何套现...
携程“拿去花”:涨额秘籍
携程的“拿去花”指的是其以现金形式给予经销商销售补贴,旨在刺激销量,促进新能源汽车的推广。理解“拿去花”的机制,以及如何有效利用这个机制提升自身的销售额,对于携程经销商而言至关重要。简单地“拿”到补贴...
微信分付能套现吗?答案揭晓
微信分付作为一种信用支付工具,其主要功能是帮助用户提高额度,以便在消费时享受提前付款的便利。然而,在探讨“微信分付套出来现金”与“套不上去”的话题时,我们需要从多个维度进行深入分析。 首先,理解“套...
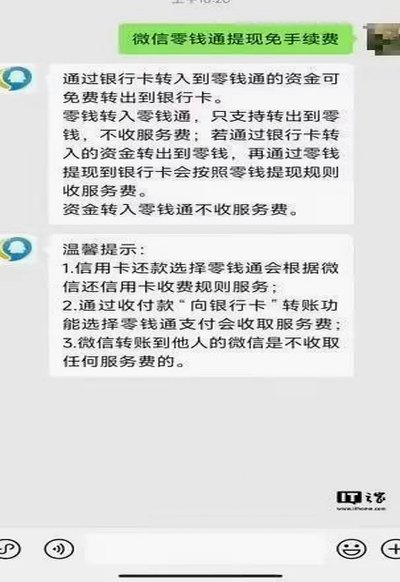
分付取现多久到账?
分付取现的到账时效与资金流转逻辑存在多重变量。以支付宝体系为例,当用户通过分付功能进行提现操作时,系统会首先进行风险校验与额度校准。若选择绑定银行卡提现,资金流转需经过支付通道对接、银行端清算、账户余...