微信分付的钱能提现吗?真相在这里
微信的资金流转机制复杂且立体,用户关于“分付款是否可以提现”的疑问,本质上是对一笔资金的交易性质、到账状态以及背后的清算逻辑的探究。从核心功能层面看,只要这笔通过微信接收到的资金已经完成了完整的入账记录,并且没有被系统标记为待处理或需要特定业务解冻的前提条件,它理论上是可以作为普通可提现余额进行提走的。然而,我们绝不能将“进入账户”等同于“即时可用”,深入分析必须考虑分付的原始发起方、资金通道的性质,以及微信支付背后的多级清算系统。理解这些细节,才能从机制层面判断其真正的流动性边界。
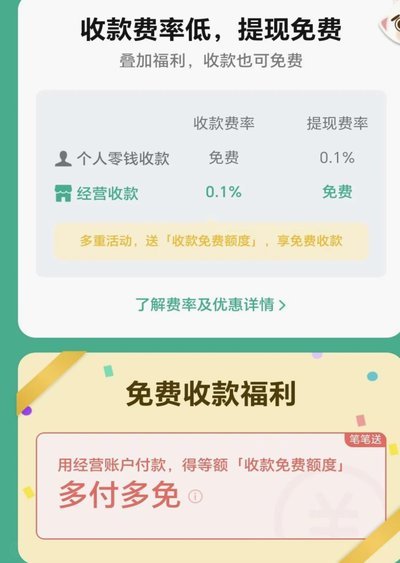
关键在于区分这笔“分付款”的初始交易类型。如果该笔分付是来自个人间的红包或生活服务类转账,其资金本质上属于典型的零售快消型现金流,与普通到账资金无异,提现流程极其顺畅。但若分付源于企业合作、平台结算(例如直播带货佣金分配、外卖服务费分成)或是涉及第三方支付网关的工资发放款项,其交易性质立刻提升为“B端对C端的间接结算”。这类资金在进入你的微信钱包后,通常会伴随更严格的监管标签。系统需要确认这笔钱是否完成了与原始业务周期的匹配和清算(Settlement),如果流程尚未走完这一环,直接发起提现请求可能会被系统拦截或要求等待特定的锁定期解除,这是机构级资金流转必然带来的限制。
更深层次来看,资金的可提现性,与其说取决于微信本身是否允许,不如说是取决于资金在支付生态链中的“结算锚点”。当钱财通过多方分付机制到达个体账户时,我们必须考虑的是其资金来源的完整溯源链条:发送主体 → 业务平台(中转)→ 分付发起人 → 接收个人。如果原始资金流动的起点是涉及到大额交易、跨区域结算或疑似异常风险行为,无论是微信支付的风控机制还是监管要求,都会对这笔到账金额设置临时的冻结期。这种限制并非针对收款人本身,而是为了确保每一笔钱在离开源头时具备绝对的资金安全性和可追溯性。因此,专业的判断视角是,永远要关注的是微信官方提示或支付后台显示的“待处理”或“结算周期提醒”,而非仅凭余额数字做出判断。
此外,用户必须警惕一种常见的误区:将平台账务显示的金额与实际可提现的银行现金流混淆。微信生态内涉及到各种代扣代缴、服务挂钩、虚拟点卡购买等业务收支,会形成一个复杂的“内部账户池”。分付款如果是用于支付某一固定服务的预授权金(Pre-authorization),则其性质更接近于担保品或内部应收款项,而非可以随时取出的现金。用户在发起提现操作前,需要仔细核对微信钱包内各项子账本的状态,确认资金是否已经从任何业务相关的“留存池”中被彻底释放出来,这决定了提现的即时性和最终可用性。专业处理流程要求账户信息必须与绑定的银行卡处于高度同步、清洁、无异常记录的最佳状态。
综上所述,我们对待微信分付款的可提现问题,不能用“是/否”二元逻辑来回答。这需要进行一个多维度的结构分析:首先确认资金是否经过完整的业务周期清算;其次判断其交易原始属性是消费快消型还是结算投资型;最后,最重要的是,必须了解并服从微信支付系统设置的任何时间锁定期限和风险控制预设。专业的账户管理理念倡导的是一种“慢即是稳”的处理思路——一旦收到来自大型平台或机构的分付款,应保持观察期,等待其账务记录进入完全稳定的状态;只有当资金在所有相关子账户中均显示为自由可用的现金余额时,才能确保提现操作的顺利性与合规性。
相关文章
便荔卡包支付被拒怎么办?
近年来,随着移动支付的普及,“便荔卡包”因其便捷性而受到广大消费者的青睐。然而,在实际使用中,部分用户会遇到“秒拒”的问题,即扫码或刷卡时系统立即拒绝交易。这一现象不仅影响了用户的购物体验,也给商家带...
分期乐如何取现及注意事项
随着互联网金融的发展,越来越多的用户选择使用分期乐这类线上借贷平台解决资金周转问题。当用户获得一定的信用额度后,如何有效地将这笔钱取出并用于实际需求成为了一个重要的话题。取现功能作为分期乐的一大特色服...
得物提现:效率背后的多重挑战与优化
得物提现到账的效率与平台资金流转路径密切相关。用户申请提现后,资金需依次经过用户账户、平台对公账户及第三方支付机构的多层验证环节。这一过程涉及银行间清算系统、风控审核机制及合规性检查,每个节点都可能引...
拿去花能套出来吗是真的吗
近年来,随着社交电商的迅速发展,“拿去花”作为一种新型消费模式逐渐走入公众视野。然而,对于这一模式的真实性和可持续性,人们持有不同的看法。“拿去花能套出来吗”这一问题,实际上触及到了消费者权益保护的核...
羊小咩购物额度取现是否可靠
### 羊小咩购物额度取现:背后的运作逻辑与风险评估 #### 1. **用户需求与平台定位**许多用户在资金紧张时,会试图通过“购物额度取现”快速获取现金。羊小咩作为消费金融平台,其核心功能并非...
揭秘“套花呗”背后的信用风险与法律隐患
近年来,利用蚂蚁借呗额度套取资金的现象逐渐增多,这种行为背后隐藏着复杂的经济动机与风险考量。许多人将"套花呗"视为一种短期资金周转手段,但这种操作实际上是在挑战平台信用体系的边界。值得注意的是,这种行...