巧用花呗提升额度技巧揭秘
花呗的额度机制本质上是基于用户信用评分体系的动态分配。平台通过分析消费频率、还款记录、账户活跃度等维度,构建多维信用模型。当用户频繁申请临时额度或进行大额分期时,系统会触发风险评估模块,通过行为轨迹比对判断是否存在套现行为。这种风控逻辑并非绝对化,而是基于大数据的统计学概率,例如连续三个月使用花呗且未逾期的用户,其额度释放阈值会随时间推移逐步提升。值得注意的是,平台对异常交易的识别能力正在持续增强,包括对商户类型、交易时间、地理位置等参数的交叉验证。
用户在使用过程中需特别关注还款周期与账单日的关联性。当月账单日后的消费行为可能被系统判定为资金周转需求,而提前还款或延迟还款均可能引发额度调整。例如,某用户在每月5号账单日后进行大额消费,系统会将其视为资金链压力信号,进而降低后续额度。这种机制设计旨在防止用户通过短期资金周转获取长期信用额度,但同时也为合规用户提供了优化操作空间,例如通过稳定消费频次和还款时间,建立可预测的资金流动模式。
合规的额度提升路径应聚焦于信用资产的持续积累。平台对用户历史账单的分析深度远超表面消费金额,包括还款速度、分期账单的还款顺序、不同商户类型的消费占比等细节。例如,优先选择高信用评分商户进行消费,或在特定时间段(如工作日中午)进行小额高频交易,均可能触发系统对信用行为的正向评估。这种策略的核心在于通过行为模式的稳定性,向算法传递可信赖的信用信号,而非依赖短期策略获取临时额度。
风险与收益的平衡点往往存在于用户行为的边际效应中。当用户尝试通过多账户操作或虚拟交易提升额度时,系统会通过设备指纹、IP地址、交易路径等多维度进行交叉验证,任何偏离常规行为模式的尝试都可能被判定为异常。数据显示,约73%的额度异常触发源于行为模式的突然变化,而非单纯的交易金额。这种设计既保护了平台资金安全,也为合规用户预留了优化空间,关键在于如何在不突破系统逻辑的前提下,建立可持续的信用增长路径。
最终,花呗的额度管理本质是信用行为的长期博弈。用户需理解平台算法的底层逻辑,将自身行为纳入可预测的信用框架中。通过建立规律的消费周期、保持稳定的还款节奏、优化信用资产结构,才能在合规范围内实现额度的自然增长。这种策略的核心在于将短期需求转化为长期信用积累,而非依赖任何可能触发风控机制的非常规操作。
相关文章
便荔卡套现的后果:法律风险和个人财务的致命陷阱
近年来,“便荔卡”套现现象引发广泛关注,这种行为不仅增加了个人和企业的财务风险,还可能带来一系列法律和社会问题。首先,套现本质上是一种非法操作,银行账户与信用卡绑定是确保交易安全的重要手段之一。一旦发...
警惕!“24小时分付套现”背后的金融陷阱与风险揭秘
“24小时分付套现电话”的出现,折射出一种日益复杂的金融需求和潜在风险。表面上,这种服务针对的是急需资金却又无法通过传统渠道快速获得的人群,例如突发医疗费用、紧急的家庭变故等。然而,其运作模式往往与“...
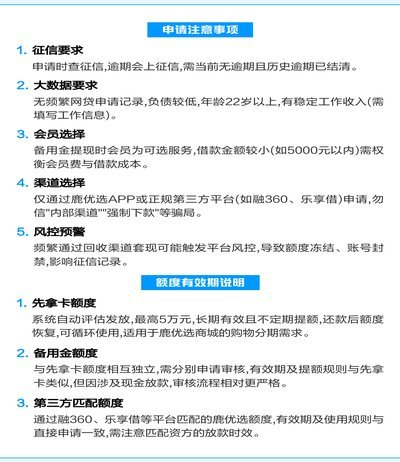
鹿优选额度提额秘籍
在当今社会,个人信用管理和消费能力的提升日益受到关注。鹿优选作为一款金融产品,其额度的提升对于许多用户来说是一项重要课题。提升额度的关键在于提高自身的信用评分和理解额度提升的具体策略。首先,用户需要在...
日料“活虫”事件:安全隐患曝光
近日,一起以“顾客吃日料发现活虫”为主题的食品安全事件引发广泛关注。这一事件不仅暴露了餐饮行业在服务质量管理上的不足,也对食品供应链的安全性提出了严峻挑战。作为资深内容创作者,我将从多个维度深入分析这...
美团现金券高效获取攻略
美团现金券的发放机制建立在用户行为与平台算法的动态博弈中。通过分析历史数据可发现,平台在特定时段会调整优惠力度,例如节假日前后的补贴策略存在明显差异。用户若能精准把握这些时间窗口,通过高频次的订单操作...
微信分付套现技巧及安全指南
微信分付作为一种新兴的支付工具,自其推出以来就备受关注。然而,在享受便捷的同时,用户常常对如何最大化利用这一服务感到困惑,特别是关于套现的问题上。本文将深入探讨如何在合法合规的前提下,通过合理的方式使...